
Le rail sur lequel paieront les robots
Écouter l'article (expérimental) · 21:17
Mon dernier article se terminait avec un acheteur qui était un programme : il récupérait un prix via HTTP, se voyait opposer un refus avec le statut 402 et les conditions de paiement dans le corps de la réponse, payait en stablecoin, signait douze clauses de licence avec la clé qui avait payé, et un mois plus tard mettait fin à la licence et récupérait le remboursement de la part dont il n'avait plus besoin. Cette démonstration se réglait contre un solde fictif, et j'écrivais qu'un système en production remplacerait ce solde par une adresse de portefeuille et une chaîne.
Cet article porte sur le choix de la chaîne, et ce n'est pas une affaire de goût. J'observe Solana depuis des années et j'y crois à cause de ce que cette observation n'a cessé de montrer, aussi chaque chiffre ci-dessous porte-t-il une source et une date plutôt que de reposer sur ma conviction : l'argument que j'entends sans cesse concerne le prix, et l'argument qui décide de la façon dont les machines paieront concerne l'usage. Les deux racontent aujourd'hui des histoires différentes, et l'écart entre eux est le graphique le plus intéressant de la crypto.
L'usage que personne n'intègre au prix
Commençons par le chiffre qui survit à toutes les objections méthodologiques. Les volumes de transactions de Solana sont régulièrement écartés parce que la chaîne enregistre les votes de consensus de ses validateurs comme des transactions, ce qui gonfle le total brut d'environ trois fois. Retirons-les donc. En ne comptant que les transactions hors votes, la base la plus stricte que réclament les critiques de la chaîne, Solana règle encore, à la mi-2026, autour de cent millions de transactions par jour : une moyenne quotidienne de 112.6 millions au premier trimestre (le State of Solana de Messari), 3.77 milliards en juin, et début juillet la première semaine à un milliard de transactions de l'histoire du réseau, selon les données de Blockworks. Le record sur une seule journée est d'environ 148 millions, établi fin janvier.
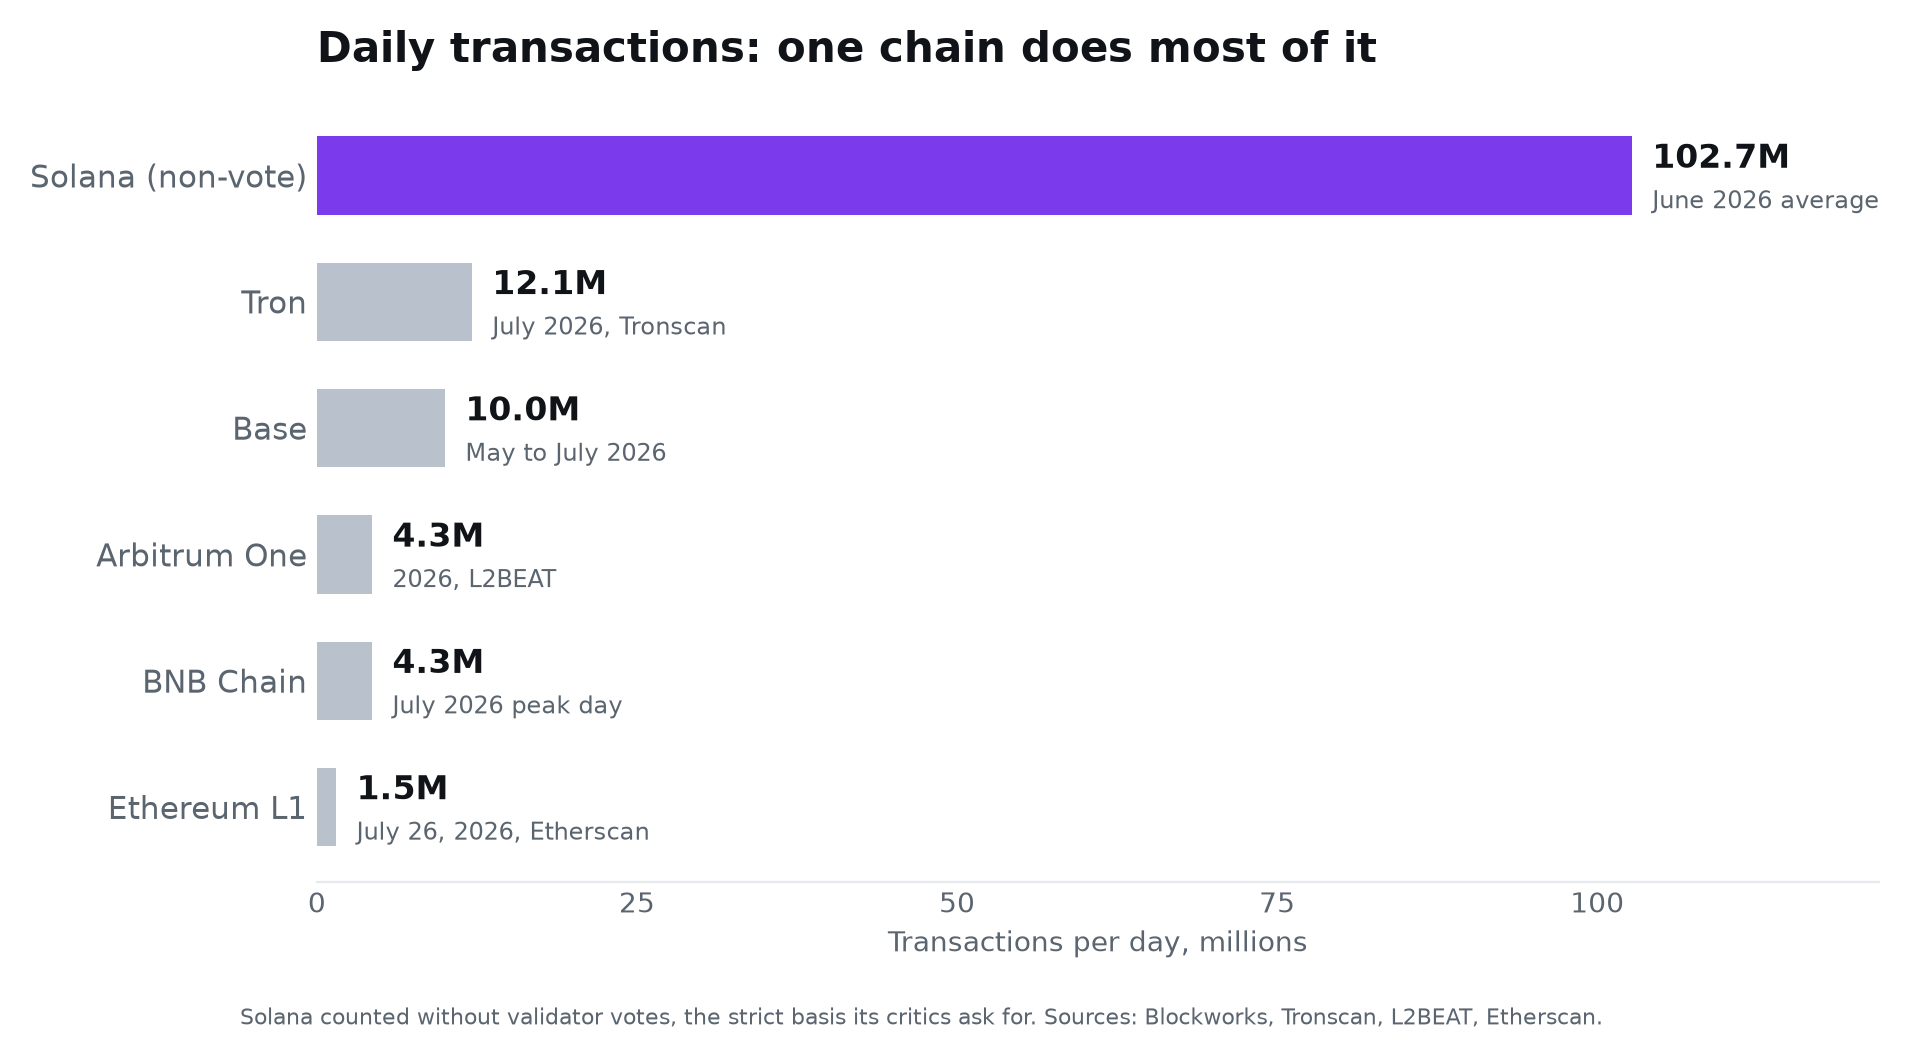
Données du graphique : transactions quotidiennes par chaîne
| Chaîne | Transactions quotidiennes (millions) |
|---|---|
| Solana (hors votes) | environ 103 |
| Tron | 12 |
| Base | 10 |
| Arbitrum | environ 4 |
| BNB Chain | environ 4 |
| Ethereum L1 | 1,5 |
Tout le reste se situe un ordre de grandeur en dessous. Le L1 d'Ethereum règle environ 1.5 million de transactions par jour. Tron, la bête de somme des transferts de dollars offshore, en fait environ douze millions. Base et Arbitrum, les plus grands L2 d'Ethereum, tournent entre quatre et dix millions chacun. Additionnez les grandes chaînes et elles n'atteignent pas le chiffre de Solana : en juin 2026, Solana représentait à elle seule environ 56 % des transactions hors votes sur les chaînes que suivent les agrégateurs, et un instantané Chainspect en direct, au moment où j'écris, montre à peu près 1,100 transactions par seconde sur Solana contre à peu près 725 pour les dix chaînes suivantes réunies. La marge bouge d'un jour à l'autre, et une part du volume de toute chaîne à haut débit vient de bots et de spam échoué, ce qui a sa place parmi les réserves. Cela ne change pas la forme du tableau. Une seule chaîne fait l'essentiel du travail.
Les adresses racontent la même histoire vue de l'autre côté : l'instantané de juillet de Nansen situe Solana à environ 29.8 millions d'adresses actives hebdomadaires, plus que Tron, BNB Chain, Bitcoin et Ethereum réunis. Et côté échanges, le rapport du premier semestre de Birdeye attribue à Solana 54 % du volume spot mondial des DEX. Quelle que soit la valeur que vous accordez à cette activité, c'est là qu'elle se trouve.
Les entreprises y sont déjà
L'usage ne voudrait pas dire grand-chose s'il restait interne à la crypto. Ce n'est pas le cas, et les noms impliqués sont les moins crypto qui se puissent imaginer.
Western Union a lancé USDPT, son stablecoin dollar émis par Anchorage Digital Bank, sur Solana en mai, avec un règlement d'abord entre Western Union et ses agents, puis un produit grand public prévu dans plus de quarante pays. Fiserv a choisi Solana pour FIUSD, un stablecoin destiné à ses dix mille institutions financières clientes et à ses six millions de points marchands. Visa règle avec des banques américaines en USDC sur Solana, Cross River Bank et Lead Bank en tête de file, après avoir acheminé le règlement USDC vers les acquéreurs via Solana depuis 2023. PayPal a mis PYUSD sur Solana en 2024, et ce printemps environ 60 % de l'offre de PYUSD y résidait. Les comptes stablecoin de Stripe listent Solana parmi leurs chaînes de règlement, et les marchands Shopify acceptent l'USDC via Solana Pay depuis 2023. SoFi a lancé SoFiUSD sur Solana en mai, présenté comme le premier stablecoin émis par une banque américaine à charte nationale. Côté actifs, le BUIDL de BlackRock et le fonds monétaire on-chain de Franklin Templeton y négocient tous deux des catégories de parts, FORGE, la filiale de Societe Generale, y émet son stablecoin USD, et R3 y raccorde les institutions régulées de Corda. MoneyGram opère un validateur. La banque coréenne Toss Bank a signé avec la Solana Foundation pour tester des rails de transfert d'argent au bénéfice de ses quinze millions de clients.
Un nom mérite de la précision, parce que j'ai failli me tromper moi-même. X Money, le produit de paiement intégré à X, a lancé en juillet son déploiement à grande échelle aux États-Unis sur des rails fiat ordinaires : des comptes assurés par la FDIC chez Cross River Bank et une carte de débit Visa, sans la moindre blockchain dans l'annonce. Les liens avec Solana sont adjacents et réels : Cross River, la banque qui détient les dépôts de X Money, est l'une des premières banques à régler avec Visa en USDC sur Solana, et la fonction Cashtags de X tire ses données de marché Solana de Helius, Birdeye, Jupiter et Dialect. La distance entre « la banque derrière X Money règle sur Solana » et « X Money tourne sur Solana » est exactement le genre de distance que cet article s'efforce de garder mesurée.
Le produit, c'est la vitesse
Un rail de paiement a trois propriétés qu'un acheteur ressent : ce qu'il coûte, la vitesse à laquelle il devient définitif, et sa disponibilité. Ici, la comparaison cesse d'être serrée.
Solana produit un bloc environ toutes les 400 millisecondes et atteint aujourd'hui la finalité complète en environ 12.8 secondes, pour des frais de base de cinq millièmes de centime par signature ; les frais moyens réellement payés, pourboires de priorité et trafic de bots compris, sont d'environ six dixièmes de centime. Ethereum produit un bloc toutes les 12 secondes et atteint la finalité économique en deux epochs, soit environ 12.8 minutes, pour des frais médians de quelques centimes. La symétrie des deux 12.8 est une coïncidence, mais elle est utile : Solana finalise en secondes ce qu'Ethereum finalise en minutes, un facteur soixante entre les deux.
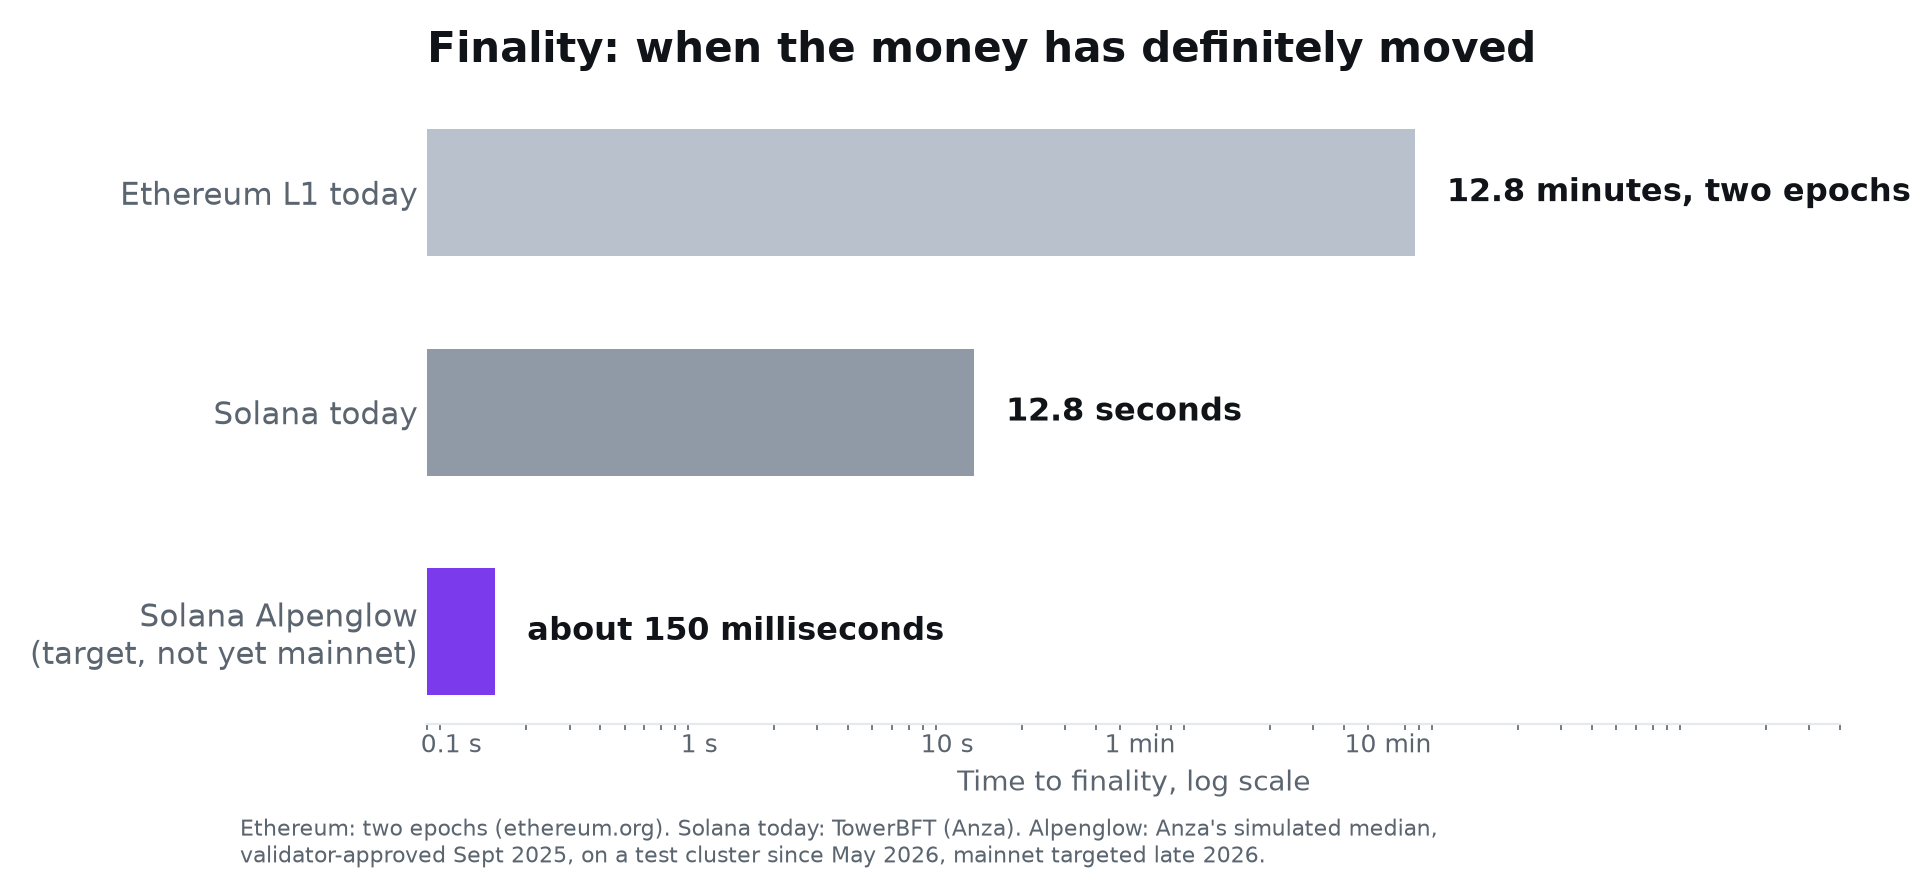
Données du graphique : temps jusqu'à la finalité
| Réseau | Temps jusqu'à la finalité |
|---|---|
| Ethereum L1, aujourd'hui | 12,8 minutes |
| Solana, aujourd'hui | 12,8 secondes |
| Solana avec Alpenglow (cible simulée) | environ 150 millisecondes |
Et c'est cette version de Solana qui est sur le point d'être remplacée. Alpenglow, la réécriture complète de la couche de consensus par Anza, remplace entièrement le système de vote et le Proof-of-History ; sa finalité médiane simulée contre la distribution réelle du stake du mainnet est d'environ 150 millisecondes, et les votes passent hors chaîne, ce qui retire au passage l'astérisque des transactions de vote évoqué plus haut. Ce n'est pas encore sur le mainnet, et l'article que vous lisez ne prétendra pas le contraire : les validateurs l'ont approuvé avec 98.27 % des voix en septembre 2025, il est en fonctionnement sur un cluster de test communautaire depuis mai, et le mainnet est visé pour la fin de l'année. Le propre chemin d'Ethereum vers la finalité rapide, la finalité en trois slots au sein de la feuille de route Lean Ethereum, en est au stade de la spécification, à des années de la production. Si les deux feuilles de route tiennent leur calendrier, une chaîne finalisera les paiements dans le temps d'une frappe au clavier, l'autre dans la durée d'une chanson pop, et cet écart tiendra jusqu'à la fin de la décennie.
Pour un humain qui approche sa carte du terminal, 12 secondes contre 12 minutes est un classement de désagrément. Pour une machine qui garde un état ouvert pendant qu'une requête attend, la finalité est le produit. Un agent qui paie un appel d'API, une licence de données, une rafale de calcul, a besoin que le paiement soit réglé avant que la réponse ne commence à arriver, et il existe aujourd'hui exactement un rail où « réglé » et « avant la réponse » tiennent dans la même phrase, avec en test une mise à niveau qui transforme la phrase en évidence.
Où la demande se forme
Quatre sortes de dollars convergent vers le même rail, et ce sont les quatre qui intéressent ce blog, parce que deux d'entre elles constituent le sujet entier de l'article précédent.
Les dollars régulés. L'offre de stablecoins sur Solana a franchi les 16 milliards de dollars cet été, et février a établi le record mensuel de transferts à 650 milliards de dollars selon le décompte d'Artemis. Plus parlant que les totaux : qui émet les nouvelles pièces. Western Union, Fiserv, SoFi, Societe Generale, PayPal. Ce ne sont pas des natifs de la crypto qui choisissent une chaîne par idéologie ; ce sont des ingénieurs du règlement qui choisissent selon le débit, le coût et la finalité.
Les actifs tokenisés. Les actifs du monde réel sur Solana ont quadruplé au premier semestre pour atteindre un record de 3.62 milliards de dollars, le BUIDL de BlackRock en constituant la position la plus importante, et le marché des actions tokenisées vit effectivement là : en juillet, Solana a traité environ 1.45 milliard de dollars de trading spot d'actions tokenisées, soit à peu près 82 % du total du mois sur l'ensemble des chaînes, selon Blockworks. L'ensemble du marché tokenisé hors stablecoins ne pèse qu'environ 30 milliards de dollars aujourd'hui, et c'est précisément pourquoi les prévisions des banques elles-mêmes comptent : McKinsey voit de 2 000 à 4 000 milliards de dollars d'ici 2030, le rapport de juin de Citi place le scénario central à 5 500 milliards (PDF), BCG et Ripple à 9 400 milliards, Ark à 11 000 milliards, Standard Chartered à 30 000 milliards d'ici 2034. Si une fraction quelconque de tout cela atterrit sur la chaîne qui règle déjà l'essentiel du volume des actions tokenisées, les chiffres d'aujourd'hui sont une erreur d'arrondi de ce qui suit.
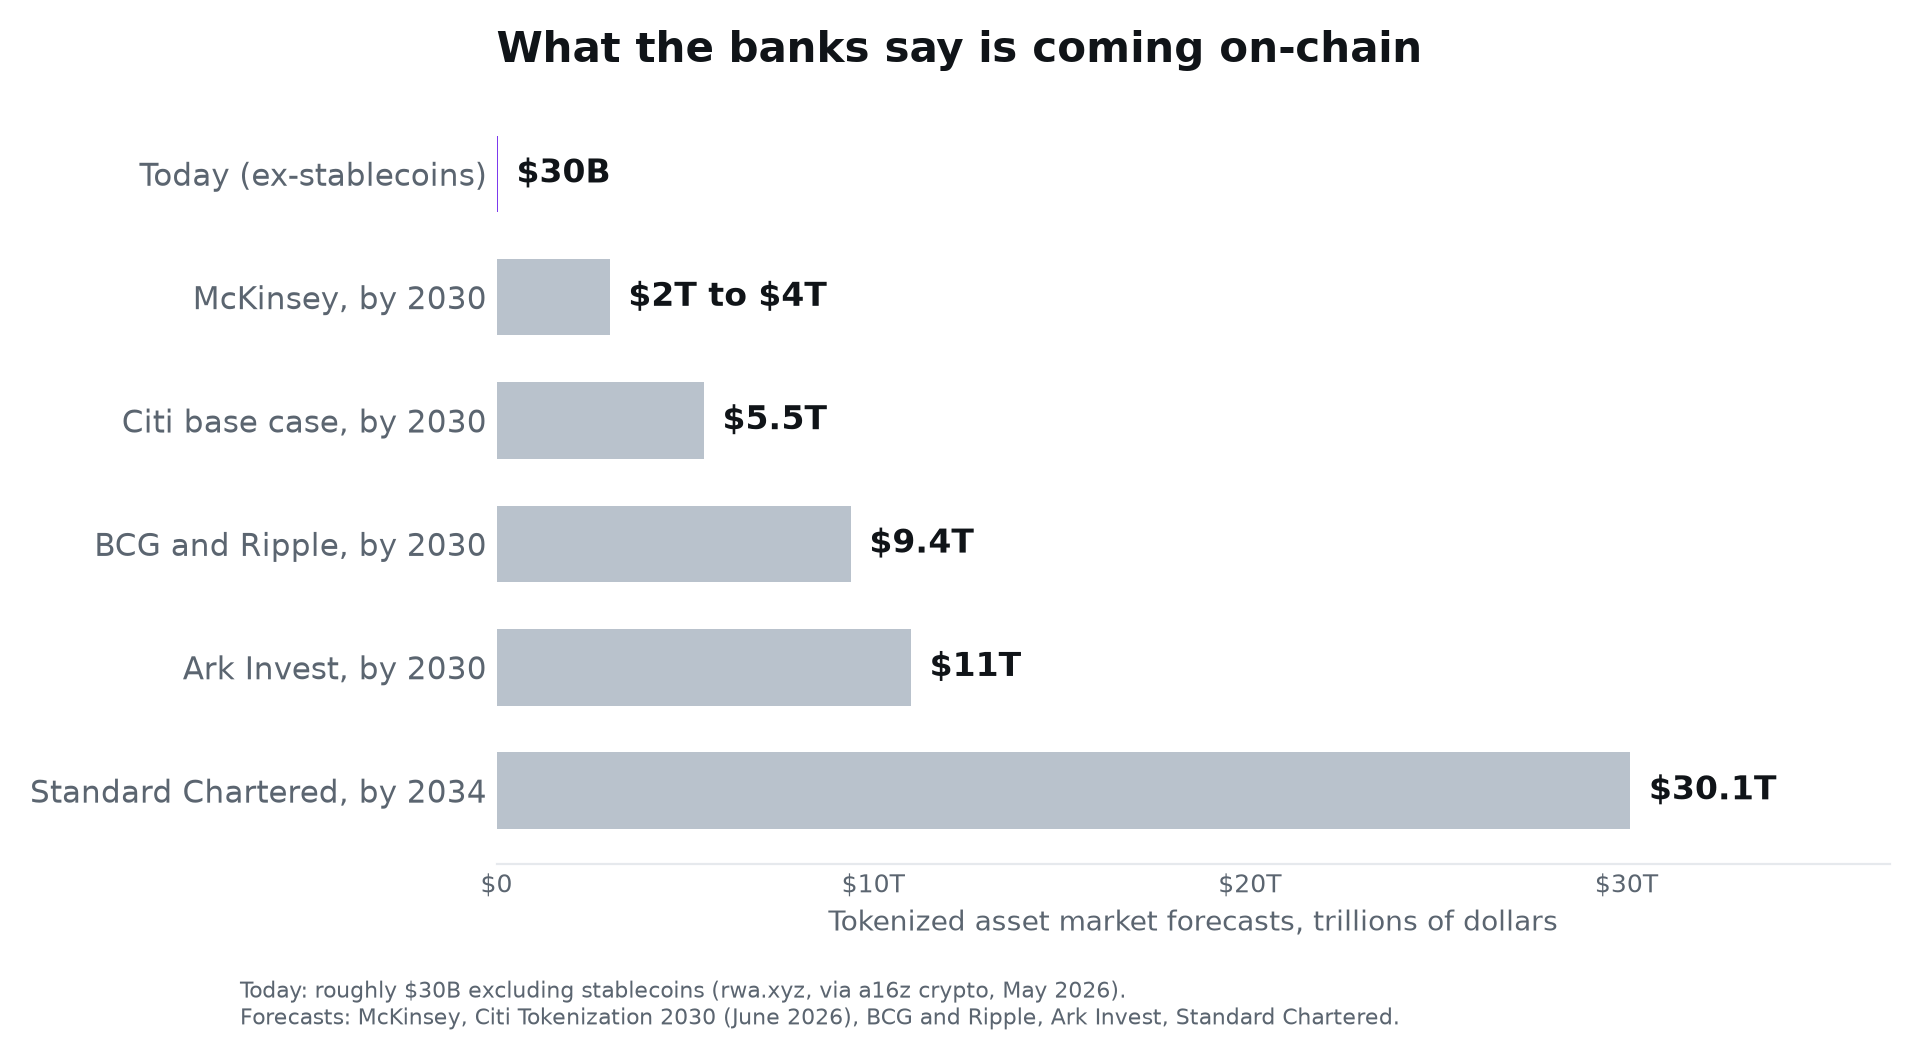
Données du graphique : prévisions de tokenisation
| Source | Valeur du marché tokenisé |
|---|---|
| Aujourd'hui (hors stablecoins) | environ 30 milliards de dollars |
| McKinsey, d'ici 2030 | 2 000 à 4 000 milliards de dollars |
| Citi, scénario central du rapport de juin | 5 500 milliards de dollars |
| BCG et Ripple | 9 400 milliards de dollars |
| Ark Invest | 11 000 milliards de dollars |
| Standard Chartered, d'ici 2034 | 30 000 milliards de dollars |
Les acheteurs machines. L'échange 402 que parlait ma démonstration d'agent n'est plus une niche : x402, le standard que Coinbase a lancé autour du code de statut HTTP dormant, siège désormais sous la Linux Foundation avec Visa, Mastercard, Google, Microsoft, Amex, Stripe, Shopify et la Solana Foundation parmi ses membres, et sa deuxième version a ajouté des points d'accroche pour faire des réseaux de cartes et des rails bancaires des volets de règlement. Il se règle sur le mainnet de Solana aujourd'hui, où la Foundation compte 35 millions de transactions x402 à ce jour. Gardons la mesure : Chainalysis note que Base héberge encore le déploiement le plus actif en cumulé, Solana ne prend la tête que sur certaines fenêtres hebdomadaires, le volume total en dollars de x402 reste minuscule face à n'importe quel réseau de cartes, et une partie de la flambée de l'automne dernier relevait du farming de memecoins plutôt que d'agents au travail. C'est la direction qui compte : les réseaux de cartes eux-mêmes, via l'Intelligent Commerce de Visa et l'Agent Pay de Mastercard, construisent pour des acheteurs qui sont des logiciels, et la couche de règlement qu'ils ne cessent de toucher, ce sont les stablecoins sur des chaînes rapides.
Les consommateurs, décrits avec exactitude. La plus grosse activité de consommation sur Solana reste la spéculation : le trading de memecoins représente environ 42 % de son volume DEX, et Pump.fun à lui seul a encaissé 124.7 millions de dollars de revenus au premier trimestre. Les réseaux DePIN comme Helium sont réels, en croissance, et petits en termes de revenus. Je ne vais pas maquiller cela : le casino porte les chiffres d'aujourd'hui. Ce que le casino a prouvé, en revanche, c'est que le rail tient cent millions de transactions par jour sans s'effondrer, ce qui est le test de charge que tout ingénieur des paiements voulait voir mené aux frais de quelqu'un d'autre.
Pourquoi le prix n'est pas d'accord, dans la lecture de James
Face à tout cela, le SOL s'échange autour de 74 dollars au moment où j'écris, en baisse d'environ 70 % par rapport à son plus haut de 2025. Usage à des sommets historiques, prix à des creux pluriannuels. Je voulais une explication réfléchie de cet écart, et la plus étayée par les données parmi celles que je suis vient de InvestAnswers, la chaîne aux 577,000 abonnés animée par James, ancien gérant de hedge fund et data scientist, qui prend soin de préciser, dans chaque description de vidéo, qu'il n'est pas un conseiller financier agréé et qu'il partage ses positions comme des exemples d'apprentissage. Ce qui suit est sa lecture, créditée comme telle, ni la mienne ni un conseil ; les affirmations propres à mon article s'arrêtent aux données d'usage ci-dessus.
Dans son analyse de mai comparant Solana à Ethereum, il qualifie l'écart de « décalage d'adoption classique, où le marché valorise le récit avant l'usage », et ses diapositives disent le reste sans détour : Solana a l'usage dès maintenant, comme Amazon avait les métriques pendant que le marché les ignorait ; les particuliers restent traumatisés par 2022 ; les institutions sont lentes à allouer ; les catalyseurs s'empilent, Alpenglow parmi eux ; et les données on-chain ne mentent pas. L'un de ses titres de chapitre est la source de l'argument de la section plus haut : dans un monde agentique, la finalité est le produit.
Il a aussi détaillé un cadre plus agressif que le sien : le modèle Digital City publié par DeFi Development Corp, la société de trésorerie Solana cotée au Nasdaq, qui valorise le réseau comme l'économie d'une ville plutôt que comme une entreprise. Son arithmétique : à peu près 90 % de l'offre de SOL est structurellement immobilisée dans le staking, la DeFi, la conservation institutionnelle et les réserves d'applications, ce qui laisse environ 75 millions de SOL de flottant véritable, et diviser les 752 milliards de dollars de demande exogène projetée par le modèle par ce flottant implique un prix du SOL à cinq chiffres. L'objectif déclaré de James est bien plus prudent, de 2,000 à 3,000 dollars d'ici le début des années 2030. Et le contrepoids du marché mérite sa ligne : DFDV elle-même, la société qui publie le modèle, s'échange à environ 0.4 fois la valeur de sa propre trésorerie en SOL, ce qui est la façon dont le marché tarife un scepticisme profond envers tout ce paragraphe. Décalage d'adoption et scepticisme sont le même graphique lu dans deux directions ; l'une des deux lectures se révélera avoir eu raison, et cet article n'est pas celui qui tranchera.
Comment fonctionnent les paiements à l'ère de l'IA
Voici où les deux articles se rejoignent.
La guilde que j'ai construite paie 40,000 membres chaque semaine, deux millions de paiements par an, pour 51 dollars de règlement sur Solana ; le même travail, tarifé sur la grille publiée de PayPal, revient à environ 499,000 dollars par an, et sur Stripe Connect à environ 1.3 million de dollars, l'essentiel en frais par compte. Ce n'est pas une remise, c'est une catégorie de chose différente, et c'est pourquoi le système de versement de l'article précédent pouvait exister. Une redevance de onze centimes n'est pas payable sur un rail où déplacer l'argent coûte trente centimes ; elle est trivialement payable sur un rail qui coûte un quarantième de centime.
Et le côté acheteur est plus difficile que le côté vendeur, parce que l'acheteur peut ne pas être une personne morale. Un agent ne peut pas détenir un compte bancaire, passer un processus d'entrée en relation KYB ou signer un contrat de carte. Il peut détenir une clé, lire un 402, payer une facture en stablecoin et prouver qu'il l'a fait. Tous les acteurs sérieux s'accordent désormais sur cette forme : Coinbase a construit le standard, la Linux Foundation le gouverne, Visa et Mastercard l'ont rejoint tout en construisant leurs propres couches d'agents par-dessus, et les banques émettent les dollars que ces agents dépenseront, sur la chaîne que cet article n'a cessé de compter.
La sécurité pointe dans la même direction, à rebours de l'intuition courante. Une banque est en ligne par construction, tenue par des gens qui répondent au téléphone, et la veille de la sortie de cet article, une vague d'attaques de phishing vocal dopées à l'IA contre Citadel, Point72 et Two Sigma a été rapportée, des employés amenés par des voix synthétiques à accorder un accès aux systèmes, Two Sigma déclarant avoir bloqué l'attaque le visant et n'avoir constaté aucune intrusion. L'IA rend la plus vieille des attaques, une voix convaincante qui demande qu'on la laisse entrer, bon marché à l'échelle industrielle, et elle fonctionne précisément contre des institutions dont les systèmes et les personnes doivent rester joignables pour fonctionner. Une chaîne bien conçue inverse l'exposition : la clé qui déplace l'argent peut être générée sur un hardware wallet qui n'a jamais touché internet et peut signer sans jamais le toucher, si bien qu'il n'existe ni ligne téléphonique vers le coffre ni employé dont les identifiants l'ouvrent. Une conservation mal faite perd de l'argent sur une chaîne aussi, et le phishing chasse les détenteurs de portefeuilles aussi volontiers que le personnel bancaire ; la différence est le plafond, parce qu'une banque ne peut pas se mettre hors ligne et qu'une clé peut vivre hors ligne en permanence. L'article précédent a établi l'autre moitié de ce point avec Banco Espírito Santo : sur le rail bancaire, la parole de l'institution est la preuve, et le Portugal a appris en 2014 ce qu'une parole peut valoir.
Ma thèse est donc plus étroite qu'un objectif de prix, et plus solide : quoi que vaille le SOL, le travail a déjà déménagé. Les transactions sont là, comptées au sens strict. Les grandes entreprises sont là, communiqués à l'appui, avec des dates. La vitesse est là aujourd'hui et sur le point de s'améliorer de deux ordres de grandeur, pendant que la feuille de route de l'alternative mesure le même trajet en années. Les machines qui achètent se moqueront du cours de la pièce ; ce qui comptera pour elles, c'est que le paiement soit réglé pendant que la requête attend, qu'il coûte moins que la chose qu'il achète, et qu'il laisse un reçu que n'importe qui peut vérifier. Le jour où mon agent cessera de se régler contre un solde de démonstration et commencera à payer pour de vrai, je sais déjà sur quel rail il paiera.
Si vous construisez des agents qui achètent, ou des versements trop petits pour les rails dont vous disposez, les chiffres ci-dessus sont les devoirs que j'aurais aimé recevoir. Les sources sont toutes à un clic.
Les questions auxquelles cet article répond
Sur quelle blockchain les agents IA vont-ils vraiment payer ?
Sur Solana, au vu des éléments disponibles aujourd'hui. x402, le standard que Coinbase a construit autour du code de statut HTTP 402 dormant et que gouverne désormais la Linux Foundation, avec Visa, Mastercard, Google, Stripe et Shopify parmi ses membres, se règle sur le mainnet de Solana, où la Foundation compte 35 millions de transactions x402 à ce jour. Un agent ne peut pas détenir un compte bancaire, passer un processus d'entrée en relation KYB ni signer un contrat de carte, mais il peut détenir une clé, lire un 402, payer une facture en stablecoin et prouver qu'il l'a fait.
Les transactions de Solana, ce ne sont pas juste des bots et des memecoins ?
En partie si, et l'article le dit plutôt que de le maquiller : le trading de memecoins représente environ 42 % du volume DEX de Solana, Pump.fun à lui seul a encaissé 124.7 millions de dollars de revenus au premier trimestre, et une part du volume de toute chaîne à haut débit vient de bots et de spam échoué. Les comptages retenus ici retirent déjà les votes des validateurs, la base la plus stricte que réclament les critiques de la chaîne, et Nansen situe les adresses actives hebdomadaires à environ 29.8 millions, plus que Tron, BNB Chain, Bitcoin et Ethereum réunis. Ce que la spéculation a prouvé, c'est que le rail tient cent millions de transactions par jour sans s'effondrer, le test de charge que tout ingénieur des paiements voulait voir mené aux frais de quelqu'un d'autre.
Pourquoi le cours du SOL baisse-t-il alors que l'usage est au plus haut ?
Cet article ne tranche pas, et il le dit. La lecture la plus étayée par les données qu'il crédite est celle de James, d'InvestAnswers, qui parle d'un décalage d'adoption classique, où le marché valorise le récit avant l'usage, avec des particuliers encore traumatisés par 2022 et des institutions lentes à allouer. Le contrepoids figure aussi : DeFi Development Corp, la société cotée au Nasdaq qui publie le modèle Digital City au prix à cinq chiffres, s'échange à environ 0.4 fois la valeur de sa propre trésorerie en SOL.
Combien coûte le versement de très petits montants par ce rail ?
Payer 40,000 membres d'une guilde chaque semaine, deux millions de paiements par an, coûte 51 dollars de règlement sur Solana. Le même travail tarifé sur la grille publiée de PayPal revient à environ 499,000 dollars par an, et sur Stripe Connect à environ 1.3 million de dollars, l'essentiel en frais par compte. Une redevance de onze centimes n'est pas payable sur un rail où déplacer l'argent coûte trente centimes, et elle est trivialement payable sur un rail qui coûte un quarantième de centime.
À lire ensuite
 Embodied AI
À qui appartient le travail qui enseigne aux machines ?
L'IA incarnée a besoin d'images de mains expertes faisant du vrai travail, et les gens qui les produisent les donnent. Musk dit que les robots finissent par rendre l'argent sans objet ; Léon XIV dit que survivre n'est pas participer. Entre ces deux affirmations s'étend une longue transition, et voici un système en état de marche pour y tenir une part : une guilde qui verse une part, mesurée contre le vrai runtime Solana. Chiffres inclus, et tous ne flattent pas l'idée. AI
Quand l'IA doit filmer sa propre relecture
Quand une pull request est ouverte, la mienne ou une autre que je dois relire, je demande désormais à l'agent de la lancer sur ma machine, d'essayer de la casser et de se filmer en train de le faire. Un paragraphe peut affirmer qu'un test a eu lieu. Un enregistrement doit le montrer, et décider de ce qu'il signifie reste mon travail.