
El raíl donde pagarán los robots
Escuchar el artículo (experimental) · 21:56
Mi último artículo terminaba con un comprador que era un programa: obtenía un precio por HTTP, recibía un rechazo con el código de estado 402 y las condiciones de pago en el cuerpo de la respuesta, pagaba en stablecoin, firmaba doce cláusulas de licencia con la misma clave con la que había pagado y, un mes después, ponía fin a la licencia y se llevaba el reembolso de la parte que ya no necesitaba. Aquella demo liquidaba contra un saldo simulado, y escribí que un sistema en producción sustituiría el saldo simulado por una dirección de monedero y una cadena.
Este artículo trata de qué cadena, y no es una cuestión de gustos. Llevo años siguiendo a Solana y creo en ella por lo que ese seguimiento no ha dejado de mostrarme, así que cada cifra de más abajo lleva fuente y fecha en lugar de apoyarse en mi convicción: el argumento que no dejo de oír es el precio, y el argumento que decide cómo pagarán las máquinas es el uso. Ahora mismo los dos cuentan historias distintas, y el hueco entre ambas es el gráfico más interesante del mundo cripto.
El uso al que nadie pone precio
Empecemos por la cifra que sobrevive a todas las objeciones metodológicas. Los recuentos de transacciones de Solana se descartan de forma rutinaria porque la cadena registra como transacciones los votos de consenso de sus validadores, lo que infla el total bruto aproximadamente por tres. Quitémoslos, pues. Contando solo las transacciones sin votos, la base más estricta que piden los críticos de la cadena, a mediados de 2026 Solana sigue liquidando en torno a cien millones de transacciones al día: una media diaria de 112.6 millones en el primer trimestre (el State of Solana de Messari), 3.77 mil millones en junio y, a principios de julio, la primera semana con mil millones de transacciones en la historia de la red, según datos de Blockworks. El récord en un solo día ronda los 148 millones, marcado a finales de enero.
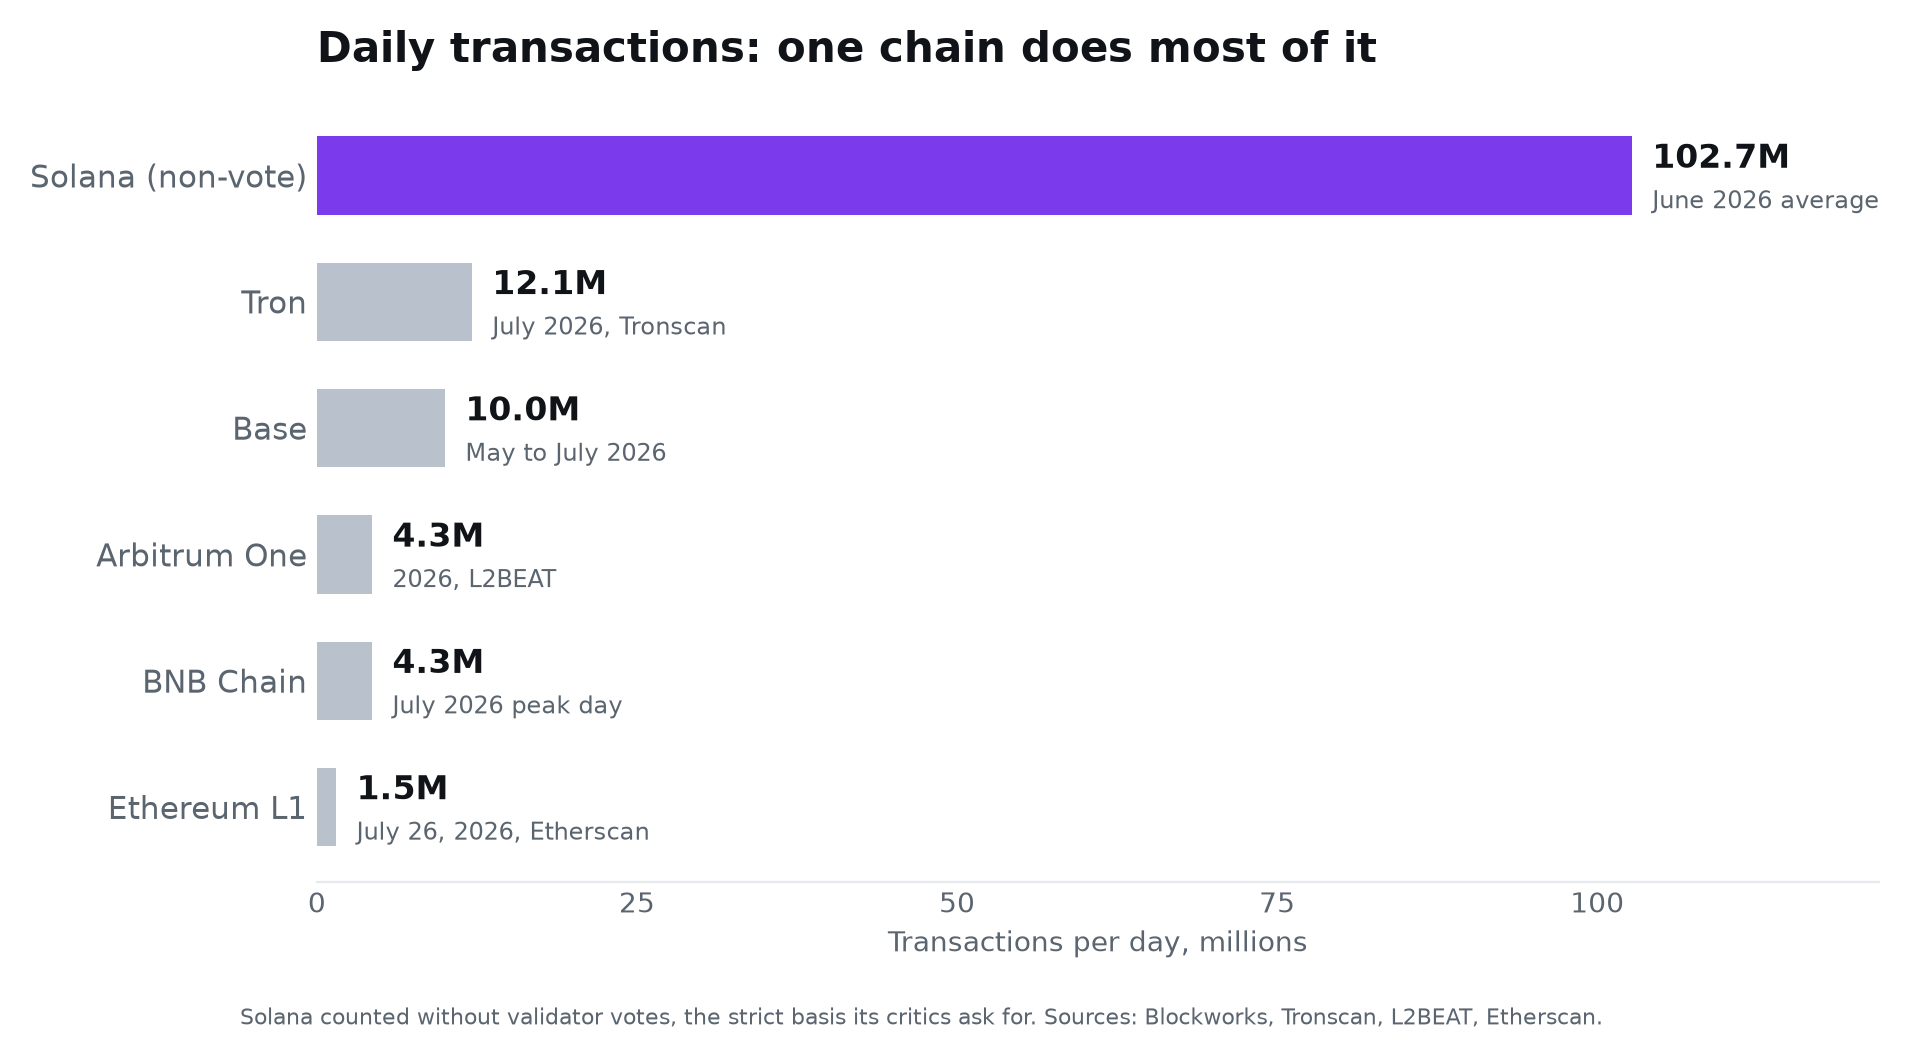
Datos del gráfico: transacciones diarias por cadena
| Cadena | Transacciones diarias (millones) |
|---|---|
| Solana (sin votos) | unos 103 |
| Tron | 12 |
| Base | 10 |
| Arbitrum | unos 4 |
| BNB Chain | unos 4 |
| L1 de Ethereum | 1,5 |
Todo lo demás está un orden de magnitud por debajo. La L1 de Ethereum liquida alrededor de 1.5 millones de transacciones al día. Tron, el caballo de tiro de las transferencias de dólares offshore, hace unos doce millones. Base y Arbitrum, las mayores L2 de Ethereum, se mueven entre cuatro y diez millones cada una. Súmense las grandes y no alcanzan la cifra de Solana: en junio de 2026 Solana sola concentraba alrededor del 56 por ciento de las transacciones sin votos en las cadenas que siguen los agregadores, y una instantánea en vivo de Chainspect mientras escribo esto muestra aproximadamente 1,100 transacciones por segundo en Solana frente a unas 725 en las diez cadenas siguientes juntas. El margen cambia de un día para otro, y una parte del recuento de cualquier cadena de alto rendimiento son bots y spam fallido, que pertenece al apartado de salvedades. No cambia la forma. Una cadena hace la mayor parte.
Las direcciones cuentan la misma historia desde el otro lado: la instantánea de julio de Nansen situaba a Solana en unos 29.8 millones de direcciones activas semanales, más que Tron, BNB Chain, Bitcoin y Ethereum juntas. Y en el lado de los mercados, el informe del primer semestre de Birdeye da a Solana el 54 por ciento del volumen spot global en DEX. Valga lo que valga esa actividad, es ahí donde está la actividad.
Las empresas ya están dentro
El uso significaría poco si fuera todo interno al mundo cripto. No lo es, y los nombres implicados son lo menos cripto que cabe imaginar.
Western Union lanzó USDPT, su stablecoin de dólar emitida por Anchorage Digital Bank, en Solana en mayo, liquidando primero entre Western Union y sus agentes, con un producto de consumo previsto en más de cuarenta países. Fiserv eligió Solana para FIUSD, una stablecoin dirigida a sus diez mil clientes de banca e instituciones financieras y a sus seis millones de puntos de venta. Visa liquida con bancos estadounidenses en USDC sobre Solana, con Cross River Bank y Lead Bank los primeros de la fila, después de haber encaminado la liquidación en USDC hacia adquirentes sobre Solana desde 2023. PayPal llevó PYUSD a Solana en 2024, y esta primavera en torno al 60 por ciento de la oferta de PYUSD vivía allí. Las cuentas en stablecoin de Stripe incluyen Solana entre sus cadenas de liquidación, y los comercios de Shopify aceptan USDC a través de Solana Pay desde 2023. SoFi lanzó SoFiUSD en Solana en mayo, presentada como la primera stablecoin de un banco estadounidense con licencia nacional. En el lado de los activos, BUIDL de BlackRock y el fondo monetario on-chain de Franklin Templeton negocian allí clases de participaciones, FORGE, de Societe Generale, emite allí su stablecoin en dólares y R3 está conectando allí a las instituciones reguladas de Corda. MoneyGram opera un validador. El coreano Toss Bank firmó con la Solana Foundation para probar raíles de remesas para sus quince millones de clientes.
Un nombre merece precisión, porque yo mismo estuve a punto de equivocarme con él. X Money, el producto de pagos dentro de X, lanzó en julio su despliegue amplio en Estados Unidos sobre raíles fiat corrientes: cuentas aseguradas por la FDIC en Cross River Bank y una tarjeta de débito Visa, sin blockchain en el anuncio. Las conexiones con Solana son adyacentes y reales: Cross River, el banco que custodia los depósitos de X Money, es uno de los primeros bancos que liquidan con Visa en USDC sobre Solana, y la función Cashtags de X extrae datos de mercado de Solana a través de Helius, Birdeye, Jupiter y Dialect. La distancia entre «el banco detrás de X Money liquida en Solana» y «X Money funciona sobre Solana» es exactamente el tipo de distancia que este artículo intenta mantener medida.
El producto es la velocidad
Un raíl de pagos tiene tres propiedades que el comprador nota: cuánto cuesta, cuándo es firme el pago y si está en pie. Aquí la comparación deja de estar reñida.
Solana produce un bloque cada 400 milisegundos aproximadamente y alcanza hoy la finalidad completa en unos 12.8 segundos, con una comisión base de cinco milésimas de céntimo por firma; la comisión media realmente pagada, propinas de prioridad y tráfico de bots incluidos, es de unas seis décimas de céntimo. Ethereum produce un bloque cada 12 segundos y alcanza la finalidad económica en dos epochs, unos 12.8 minutos, con una comisión mediana de unos pocos céntimos. La simetría de los dos 12.8 es una coincidencia, pero es una coincidencia útil: Solana hace firme en segundos lo que Ethereum hace firme en minutos, una diferencia de sesenta veces.
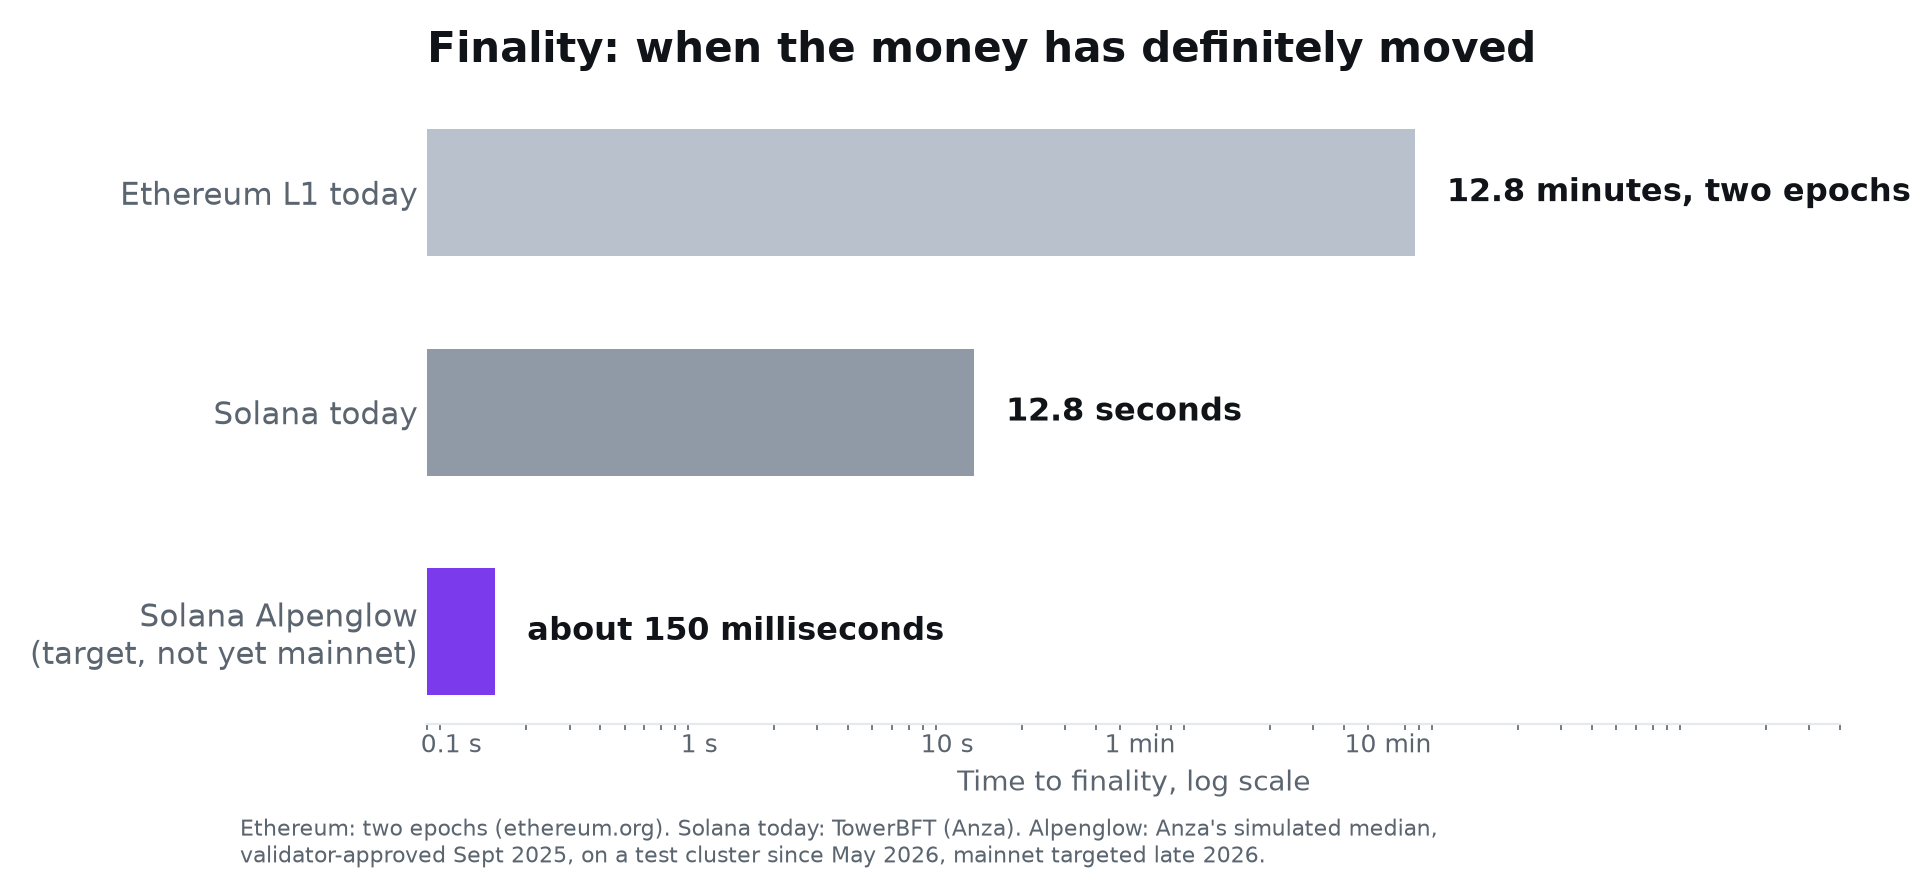
Datos del gráfico: tiempo hasta la finalidad
| Red | Tiempo hasta la finalidad |
|---|---|
| L1 de Ethereum, hoy | 12,8 minutos |
| Solana, hoy | 12,8 segundos |
| Solana con Alpenglow (objetivo simulado) | unos 150 milisegundos |
Y esa es la versión de Solana que está a punto de ser sustituida. Alpenglow, la reescritura desde cero de la capa de consenso a cargo de Anza, reemplaza por completo el sistema de votación y el Proof-of-History; su finalidad mediana simulada contra la distribución real de stake de la mainnet ronda los 150 milisegundos, y los votos pasan a circular fuera de la cadena, lo que además retira el asterisco de las transacciones de voto de más arriba. Todavía no está en mainnet, y el artículo que estás leyendo no va a fingir lo contrario: los validadores lo aprobaron con el 98.27 por ciento de los votos en septiembre de 2025, lleva funcionando en un clúster comunitario de pruebas desde mayo y la mainnet está prevista para finales de este año. El camino propio de Ethereum hacia la finalidad rápida, la finalidad en tres slots dentro de la hoja de ruta Lean Ethereum, está en fase de especificación, a años de producción. Si ambas hojas de ruta llegan a tiempo, una cadena hará firmes los pagos en lo que dura una pulsación de tecla y la otra en lo que dura una canción pop, y esa brecha se mantiene hasta el final de la década.
Para un humano que acerca una tarjeta, 12 segundos frente a 12 minutos es una clasificación de incomodidades. Para una máquina que mantiene el estado abierto mientras una petición espera, la finalidad es el producto. Un agente que paga una llamada a una API, una licencia de datos, una ráfaga de cómputo, necesita el pago liquidado antes de que la respuesta empiece a llegar, y hoy existe exactamente un raíl donde «liquidado» y «antes de la respuesta» caben en la misma frase, con una actualización en pruebas que convierte la frase en una obviedad.
Dónde se está formando la demanda
Cuatro clases de dólares están convergiendo en el mismo raíl, y son las cuatro que le importan a este blog, porque dos de ellas son el asunto entero del artículo anterior.
Dólares regulados. La oferta de stablecoins en Solana cruzó este verano los 16 mil millones de dólares, y febrero marcó el récord mensual de transferencias con 650 mil millones de dólares según el recuento de Artemis. Más revelador que los totales es quién emite las monedas nuevas: Western Union, Fiserv, SoFi, Societe Generale, PayPal. No son nativos cripto eligiendo cadena por ideología; son ingenieros de liquidación eligiendo por capacidad de procesamiento, coste y finalidad.
Activos tokenizados. Los activos del mundo real en Solana se cuadruplicaron en el primer semestre hasta un récord de 3.62 mil millones de dólares, con BUIDL de BlackRock como mayor posición individual, y el mercado de acciones tokenizadas vive en la práctica allí: en julio Solana procesó unos 1.45 mil millones de dólares de contratación spot de renta variable tokenizada, en torno al 82 por ciento del total del mes entre todas las cadenas, según Blockworks. Todo el mercado tokenizado fuera de las stablecoins ronda hoy apenas los 30 mil millones de dólares, y precisamente por eso importan las previsiones de los propios bancos: McKinsey ve entre 2 y 4 billones de dólares en 2030, el informe de junio de Citi sitúa el caso base en 5.5 billones (PDF), BCG y Ripple en 9.4 billones, Ark en 11 billones, Standard Chartered en 30 billones para 2034. Si cualquier fracción de eso aterriza en la cadena que ya liquida la mayor parte del volumen de renta variable tokenizada, las cifras de hoy son un error de redondeo de lo que viene después.
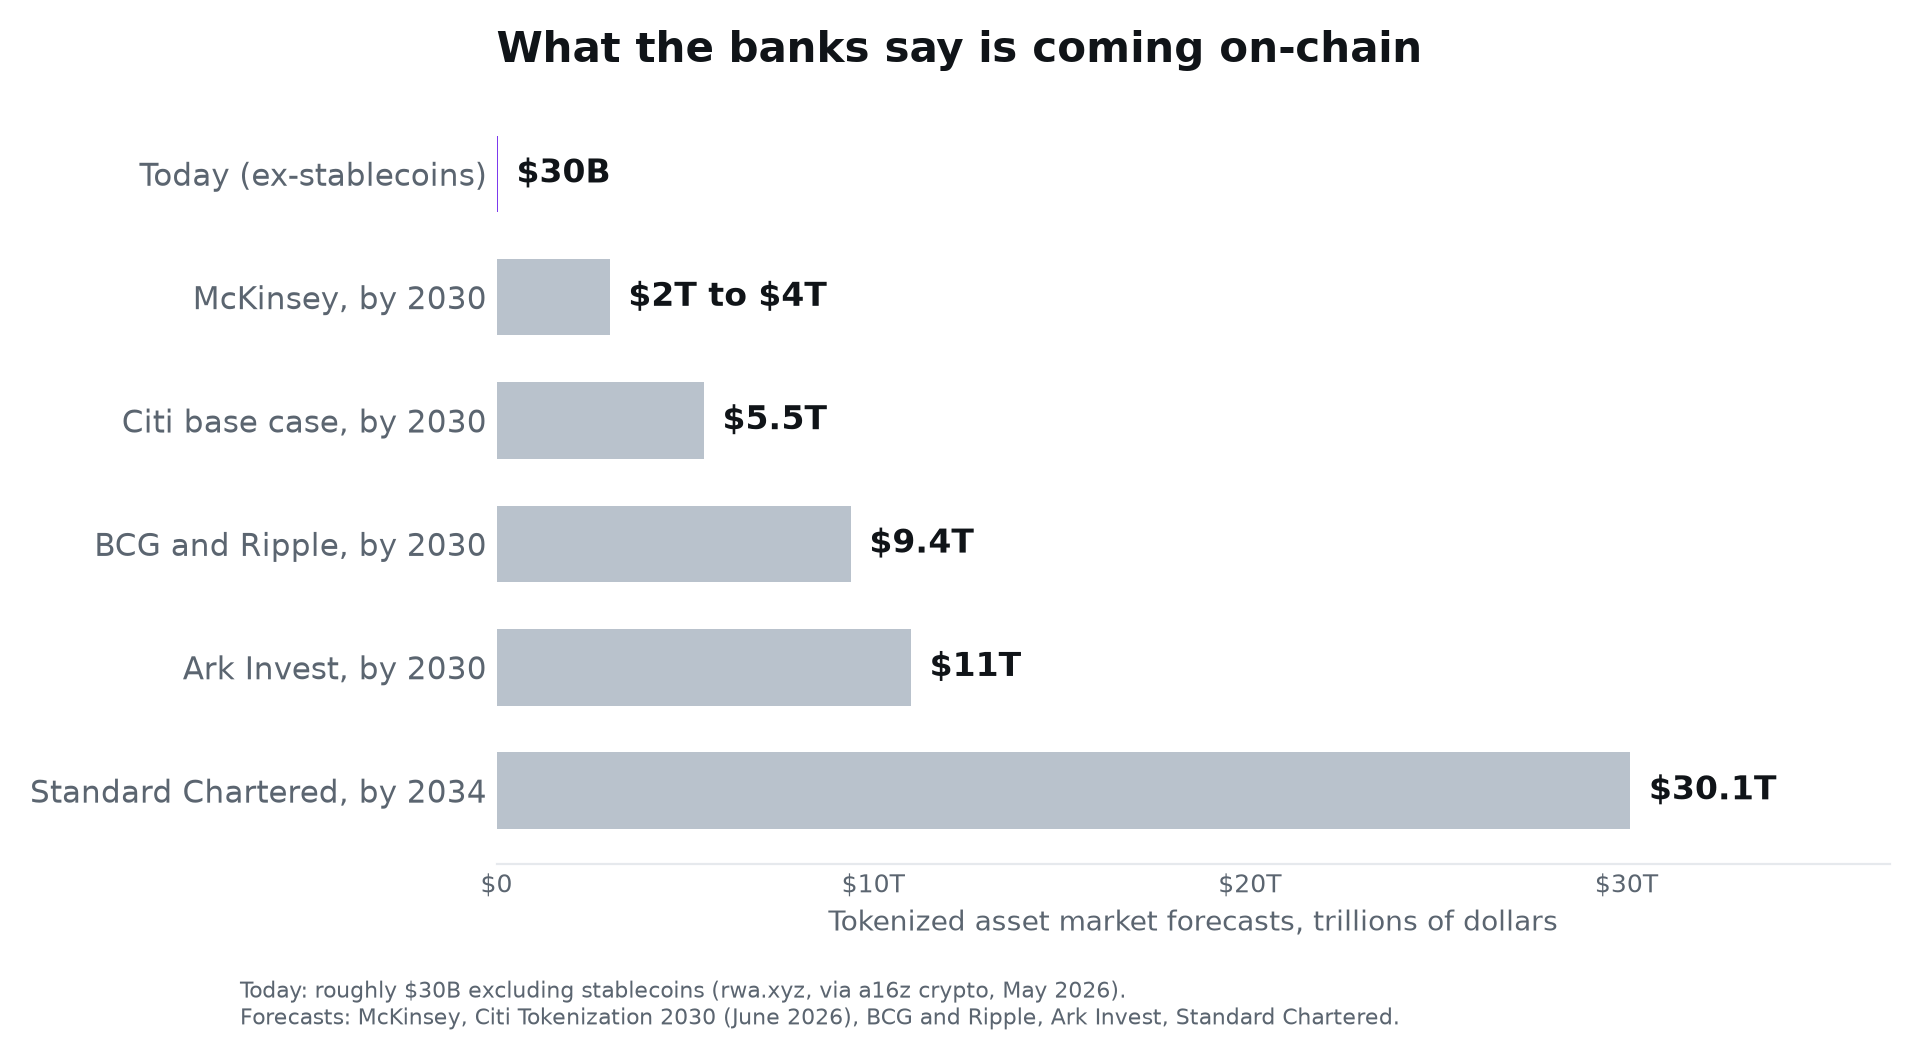
Datos del gráfico: previsiones de tokenización
| Fuente | Valor del mercado tokenizado |
|---|---|
| Hoy (fuera de las stablecoins) | unos 30 mil millones de dólares |
| McKinsey, en 2030 | entre 2 y 4 billones de dólares |
| Citi, caso base del informe de junio | 5,5 billones de dólares |
| BCG y Ripple | 9,4 billones de dólares |
| Ark Invest | 11 billones de dólares |
| Standard Chartered, para 2034 | 30 billones de dólares |
Compradores máquina. El intercambio 402 que hablaba mi demo de agente ya no es un nicho: x402, el estándar que Coinbase lanzó alrededor del código de estado HTTP dormido, está ahora bajo la Linux Foundation con Visa, Mastercard, Google, Microsoft, Amex, Stripe, Shopify y la Solana Foundation entre sus miembros, y su segunda versión añadió ganchos para redes de tarjetas y raíles bancarios como patas de liquidación. Hoy liquida en la mainnet de Solana, donde la Foundation cuenta 35 millones de transacciones x402 hasta la fecha. Con mesura: Chainalysis señala que Base sigue albergando el despliegue más activo en términos acumulados, Solana solo toma la delantera en algunas ventanas semanales, el volumen total de x402 en dólares sigue siendo minúsculo frente a cualquier red de tarjetas, y una parte del repunte del otoño pasado fue farmeo de memecoins más que agentes trabajando. Lo que importa es la dirección: las propias redes de tarjetas, a través de Intelligent Commerce de Visa y de Agent Pay de Mastercard, están construyendo para compradores que son software, y la capa de liquidación que no dejan de tocar son las stablecoins sobre cadenas rápidas.
Consumidores, descritos con exactitud. La mayor actividad de consumo en Solana sigue siendo la especulación: el trading de memecoins supone alrededor del 42 por ciento de su volumen en DEX, y solo Pump.fun ingresó 124.7 millones de dólares en el primer trimestre. Las redes DePIN como Helium son reales, crecen y son pequeñas en términos de ingresos. No voy a maquillarlo: el casino sostiene las cifras de hoy. Lo que el casino demostró, eso sí, es que el raíl aguanta cien millones de transacciones al día sin caerse, que es la prueba de carga que todo ingeniero de pagos quería ver ejecutada a costa de otro.
Por qué el precio discrepa, según la lectura de James
Frente a todo eso, SOL cotiza en torno a los $74 mientras escribo, aproximadamente un 70 por ciento por debajo de su máximo de 2025. Uso en máximos históricos, precio en mínimos de varios años. Quería una explicación meditada de esa brecha, y la más apoyada en datos de cuantas sigo viene de InvestAnswers, el canal de 577,000 suscriptores dirigido por James, exgestor de hedge funds y científico de datos que se cuida de decir, en la descripción de cada vídeo, que no es asesor financiero con licencia y que comparte sus posiciones como ejemplos de aprendizaje. Lo que sigue es su lectura, atribuida como tal, no la mía y no un consejo; las afirmaciones propias de mi artículo terminan en los datos de uso de más arriba.
En su análisis de mayo de Solana frente a Ethereum llama a la brecha «un desfase de adopción clásico, en el que el mercado pone precio a la narrativa antes que al uso», y sus diapositivas plantean el resto sin rodeos: Solana tiene el uso ahora, igual que Amazon tenía las métricas mientras el mercado las ignoraba; el minorista sigue traumatizado por 2022; las instituciones tardan en asignar; los catalizadores se acumulan, Alpenglow entre ellos; y los datos on-chain no mienten. Uno de los títulos de sus capítulos es de donde la sección anterior sacó su argumento: en un mundo agéntico, la finalidad es el producto.
También ha recorrido un marco más agresivo que el suyo: el modelo Digital City publicado por DeFi Development Corp, la sociedad de tesorería de Solana cotizada en el Nasdaq, que valora la red como la economía de una ciudad y no como una empresa. Su aritmética: en torno al 90 por ciento de la oferta de SOL está comprometida estructuralmente en staking, DeFi, custodia institucional y reservas de aplicaciones, lo que deja un free float genuino de unos 75 millones de SOL, y dividir los 752 mil millones de dólares de demanda exógena que proyecta el modelo entre ese float implica un precio de SOL de cinco cifras. El objetivo declarado del propio James es mucho más conservador, de $2,000 a $3,000 para principios de la década de 2030. Y el contrapeso del mercado merece su línea: la propia DFDV, la empresa que publica el modelo, cotiza a aproximadamente 0.4 veces el valor de su propia tesorería en SOL, que es el mercado poniendo precio a un escepticismo profundo sobre todo lo que hay en este párrafo. El desfase de adopción y el escepticismo son el mismo gráfico leído en dos direcciones; una de las dos resultará haber acertado, y este artículo no es el que lo zanja.
Cómo funcionan los pagos en la era de la IA
Aquí es donde los dos artículos se encuentran.
El gremio que construí paga a 40,000 miembros cada semana, dos millones de pagos al año, por $51 de liquidación en Solana; el mismo trabajo, con la tarifa publicada de PayPal, sale por unos $499,000 al año, y con Stripe Connect por cerca de $1.3 millones, la mayor parte en comisiones por cuenta. Eso no es un descuento, es una categoría distinta de cosa, y es la razón de que el sistema de pagos de aquel artículo pudiera existir. Un royalty de once céntimos no es pagable en un raíl que cobra treinta céntimos por mover el dinero; es trivialmente pagable en uno que cuesta una cuadragésima parte de céntimo.
Y el lado comprador es más difícil que el lado vendedor, porque el comprador puede no ser una persona jurídica. Un agente no puede tener una cuenta bancaria, pasar un alta KYB ni firmar un contrato de tarjeta. Sí puede custodiar una clave, leer un 402, pagar una factura en stablecoin y demostrar que lo hizo. Todos los actores serios coinciden ya en esa forma: Coinbase construyó el estándar, la Linux Foundation lo gobierna, Visa y Mastercard se sumaron mientras construyen encima sus propias capas de agentes, y los bancos están emitiendo los dólares que esos agentes gastarán, en la cadena que este artículo lleva contando desde el principio.
La seguridad apunta en la misma dirección, contra la intuición común. Un banco está en línea por construcción, atendido por personas que contestan al teléfono, y el día antes de que saliera este artículo se informó de una oleada de ataques de phishing de voz impulsados por IA contra Citadel, Point72 y Two Sigma, con empleados inducidos por voces sintéticas a conceder acceso a los sistemas, y con Two Sigma diciendo que bloqueó su ataque y no encontró brecha alguna. La IA está volviendo barato a escala industrial el ataque más viejo que existe, una voz convincente que pide que la dejen entrar, y funciona precisamente contra instituciones cuyos sistemas y cuya gente deben seguir siendo localizables para funcionar. Una cadena bien hecha invierte la exposición: la clave que mueve el dinero puede generarse en un hardware wallet que nunca ha tocado internet y puede firmar sin llegar a tocarlo, de modo que no hay línea de teléfono que entre en la cámara acorazada ni empleado cuyas credenciales la abran. La custodia mal hecha también pierde dinero en una cadena, y el phishing caza a los titulares de monederos con la misma facilidad que al personal de un banco; la diferencia es el techo, porque un banco no puede ponerse a sí mismo fuera de línea y una clave puede vivir fuera de línea permanentemente. El artículo anterior planteó la otra mitad de este argumento con Banco Espírito Santo: en el raíl bancario, la palabra de la institución es la prueba, y Portugal aprendió en 2014 lo que puede valer una palabra.
Así que mi afirmación es más estrecha que un objetivo de precio y más sólida: valga lo que valga SOL, el trabajo ya se ha mudado. Las transacciones están ahí, contadas con el criterio estricto. Las corporaciones están ahí, por nota de prensa, con fechas. La velocidad está ahí hoy y está a punto de mejorar en dos órdenes de magnitud, mientras la hoja de ruta de la alternativa mide el mismo trayecto en años. A las máquinas que compren no les importará a cuánto cotiza la moneda; les importará que el pago quede firme mientras la petición espera, que cueste menos que aquello que compra y que deje un recibo que cualquiera pueda verificar. El día que mi agente deje de liquidar contra un saldo de demostración y empiece a pagar de verdad, ya sé en qué raíl paga.
Si estás construyendo agentes que compran, o pagos demasiado pequeños para los raíles que tienes, las cifras de arriba son los deberes que me habría gustado que alguien me entregara. Todas las fuentes están a un clic de distancia.
Preguntas que responde este artículo
¿En qué cadena van a pagar realmente los agentes de IA?
En Solana, con las pruebas disponibles hoy. x402, el estándar que Coinbase construyó alrededor del código de estado HTTP 402 dormido y que ahora gobierna la Linux Foundation con Visa, Mastercard, Google, Stripe y Shopify entre sus miembros, liquida en la mainnet de Solana, donde la Foundation cuenta 35 millones de transacciones x402 hasta la fecha. Un agente no puede tener una cuenta bancaria, pasar un alta KYB ni firmar un contrato de tarjeta, pero sí puede custodiar una clave, leer un 402, pagar una factura en stablecoin y demostrar que lo hizo.
¿El recuento de transacciones de Solana no es solo bots y memecoins?
En parte lo es, y el artículo lo dice en vez de maquillarlo: el trading de memecoins supone alrededor del 42 por ciento del volumen en DEX de Solana, Pump.fun ingresó 124.7 millones de dólares en el primer trimestre y una parte del recuento de cualquier cadena de alto rendimiento son bots y spam fallido. Las cifras de aquí ya descuentan los votos de los validadores, la base más estricta que piden los críticos de la cadena, y Nansen situó las direcciones activas semanales en unos 29.8 millones, más que Tron, BNB Chain, Bitcoin y Ethereum juntas. Lo que la especulación demostró es que el raíl aguanta cien millones de transacciones al día sin caerse, que es la prueba de carga que todo ingeniero de pagos quería ver ejecutada a costa de otro.
¿Por qué cae el precio de SOL si el uso está en máximos?
Este artículo no lo zanja, y así lo dice. La lectura más apoyada en datos que atribuye es la de James, de InvestAnswers, que llama a la brecha un desfase de adopción clásico, en el que el mercado pone precio a la narrativa antes que al uso, con el minorista todavía traumatizado por 2022 y las instituciones lentas en asignar. El contrapeso también aparece: DeFi Development Corp, la empresa cotizada en el Nasdaq que publica el modelo Digital City con el precio de cinco cifras, cotiza a aproximadamente 0.4 veces el valor de su propia tesorería en SOL.
¿Cuánto cuesta pagar importes minúsculos por esta vía?
Pagar a 40,000 miembros de un gremio cada semana, dos millones de pagos al año, cuesta $51 de liquidación en Solana. El mismo trabajo con la tarifa publicada de PayPal sale por unos $499,000 al año, y con Stripe Connect por cerca de $1.3 millones, la mayor parte en comisiones por cuenta. Un royalty de once céntimos no es pagable en un raíl que cobra treinta céntimos por mover el dinero, y es trivialmente pagable en uno que cuesta una cuadragésima parte de céntimo.
Leer a continuación
 Embodied AI
¿De quién es el trabajo que enseña a las máquinas?
La IA encarnada necesita metraje de manos expertas haciendo trabajo real, y la gente que lo produce lo está regalando. Musk dice que los robots acaban con el dinero vuelto irrelevante; León XIV dice que sobrevivir no es participar. Entre esas dos afirmaciones hay una transición larga, y esto es un sistema funcional para conservar una participación en ella: un gremio que paga una parte, medido contra el runtime real de Solana. Con números incluidos, y no todos favorecen la idea. AI
Cuando la IA tiene que grabar su propia revisión
Cuando se abre una pull request, sea mía o una que me toca revisar, ahora le pido al agente que la ejecute en mi máquina, que intente romperla y que se grabe mientras lo hace. Un párrafo puede asegurar que se hizo una prueba. Una grabación tiene que enseñarla, y decidir qué significa sigue siendo cosa mía.