
O Rail Onde os Robôs Vão Pagar
Ouvir o artigo (experimental) · 21:43
O meu último artigo terminava com um comprador que era um programa: foi buscar um preço por HTTP, recebeu uma recusa com o estado 402 e as condições de pagamento no corpo da resposta, pagou em stablecoin, assinou doze cláusulas de licença com a chave que pagou e, um mês depois, terminou a licença e recebeu o reembolso pela parte de que já não precisava. Essa demonstração liquidou contra um saldo fictício, e escrevi que um sistema de produção trocaria o saldo fictício por um endereço de carteira e uma cadeia.
Este artigo é sobre qual cadeia, e não é uma questão de gosto. Acompanho a Solana há anos e acredito nela por causa do que esse acompanhamento me foi mostrando, por isso cada número abaixo traz uma fonte e uma data em vez de assentar na minha convicção: o argumento que continuo a ouvir é o preço, e o argumento que decide como as máquinas vão pagar é a utilização. Os dois estão neste momento a contar histórias diferentes, e a distância entre eles é o gráfico mais interessante do mundo cripto.
A utilização a que ninguém está a pôr preço
Comecemos pelo número que sobrevive a todas as objeções metodológicas. As contagens de transações da Solana são habitualmente desvalorizadas porque a cadeia regista os votos de consenso dos seus validadores como transações, o que infla o total bruto cerca de três vezes. Então retiremo-los. Contando apenas as transações sem votos, a base mais estrita que os críticos da cadeia exigem, em meados de 2026 a Solana ainda liquida cerca de cem milhões de transações por dia: uma média diária de 112.6 milhões no primeiro trimestre (o State of Solana da Messari), 3.77 mil milhões em junho e, no início de julho, a primeira semana com mil milhões de transações na história da rede, segundo dados da Blockworks. O recorde num único dia é de cerca de 148 milhões, estabelecido no final de janeiro.
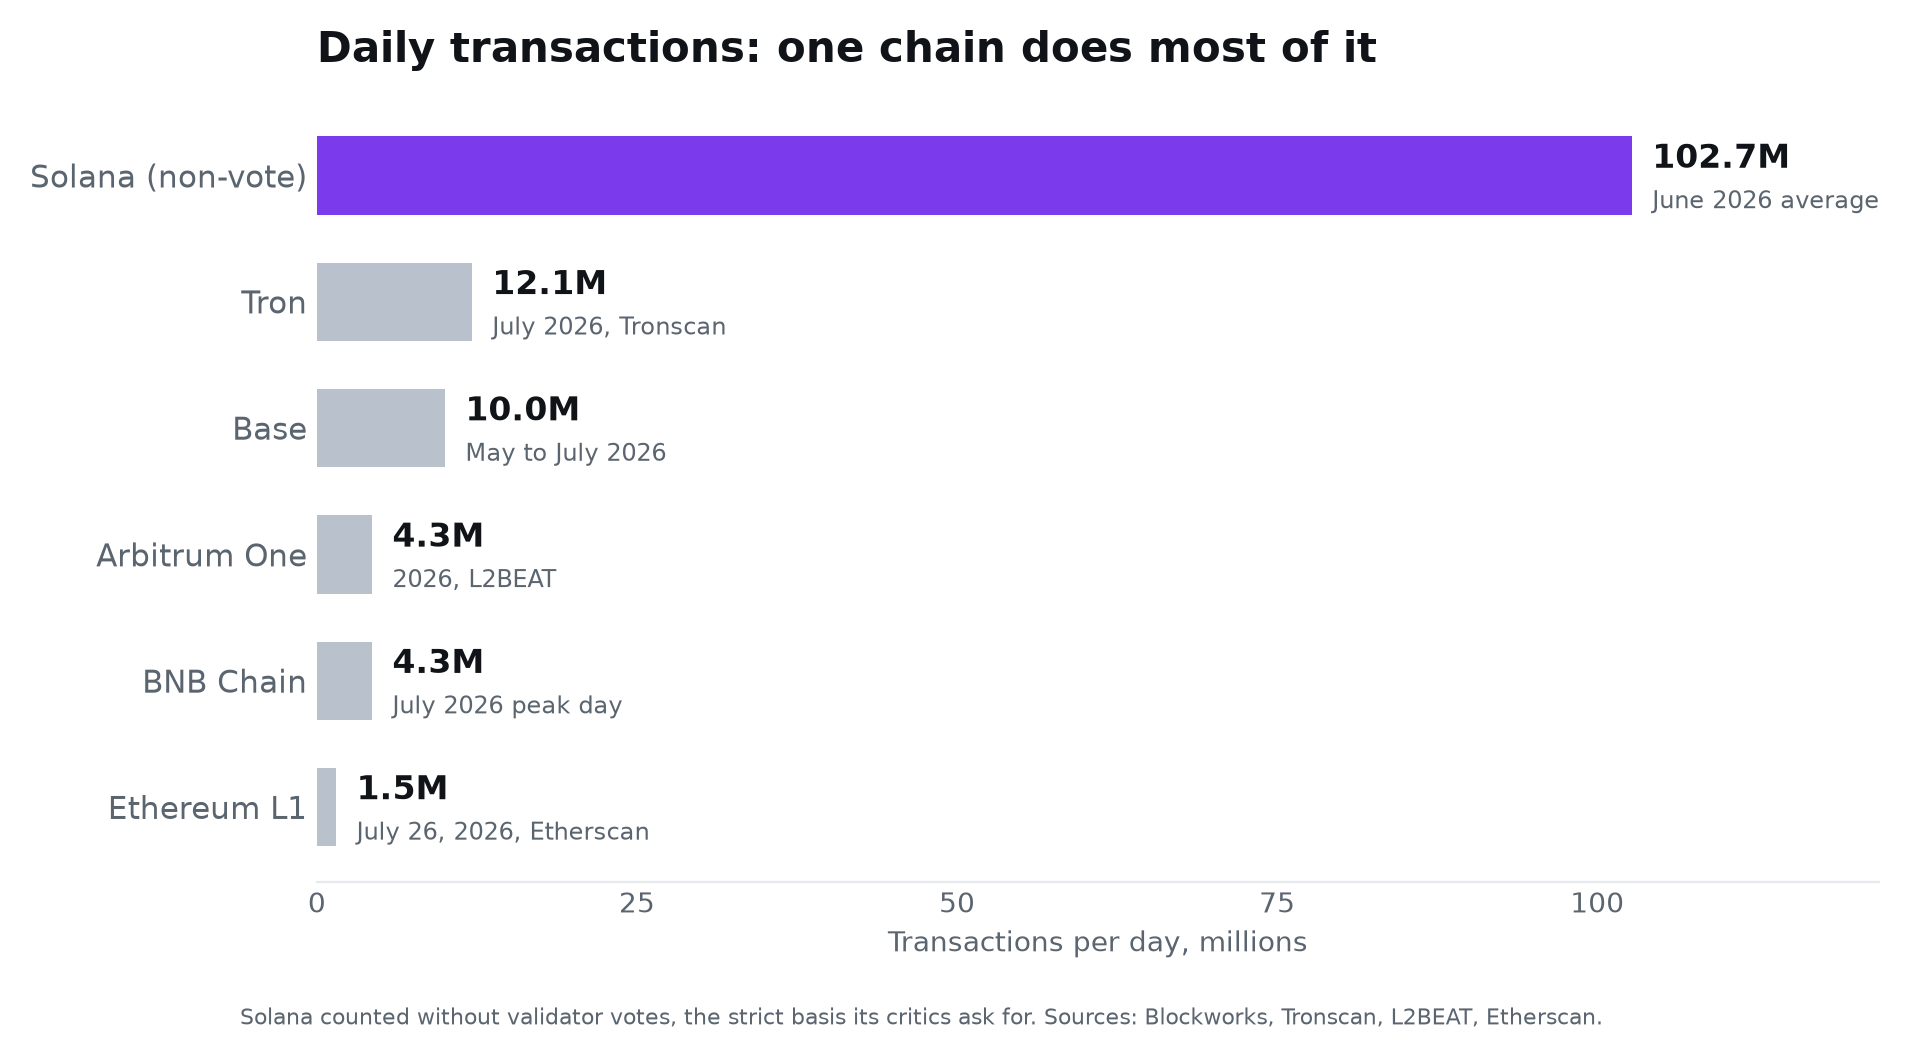
Dados do gráfico: transações diárias por cadeia
| Cadeia | Transações diárias (milhões) |
|---|---|
| Solana (sem votos) | cerca de 103 |
| Tron | 12 |
| Base | 10 |
| Arbitrum | cerca de 4 |
| BNB Chain | cerca de 4 |
| Ethereum L1 | 1,5 |
Tudo o resto está uma ordem de grandeza abaixo. A L1 da Ethereum liquida cerca de 1.5 milhões de transações por dia. A Tron, o cavalo de carga das transferências de dólares offshore, faz cerca de doze milhões. A Base e a Arbitrum, as maiores L2 da Ethereum, andam entre quatro e dez milhões cada. Somando as grandes, não chegam ao número da Solana: em junho de 2026, a Solana sozinha representava cerca de 56 por cento das transações sem votos nas cadeias que os agregadores acompanham, e um snapshot em direto do Chainspect enquanto escrevo isto mostra aproximadamente 1,100 transações por segundo na Solana contra aproximadamente 725 nas dez cadeias seguintes juntas. A margem varia de dia para dia, e uma parte da contagem de qualquer cadeia de alto débito são bots e spam falhado, o que pertence às ressalvas. Não muda a forma. Uma cadeia faz a maior parte.
Os endereços contam a mesma história do outro lado: o snapshot de julho da Nansen colocava a Solana em cerca de 29.8 milhões de endereços ativos semanais, mais do que Tron, BNB Chain, Bitcoin e Ethereum juntas. E do lado das bolsas, o relatório do primeiro semestre da Birdeye dá à Solana 54 por cento do volume global spot em DEX. Valha o que valer a atividade, é ali que a atividade está.
As empresas já lá estão
A utilização valeria pouco se fosse toda interna ao mundo cripto. Não é, e os nomes envolvidos são os menos cripto que se possa imaginar.
A Western Union lançou o USDPT, a sua stablecoin de dólar emitida pelo Anchorage Digital Bank, na Solana em maio, a liquidar primeiro entre a Western Union e os seus agentes, com um produto de consumo planeado para mais de quarenta países. A Fiserv escolheu a Solana para o FIUSD, uma stablecoin dirigida aos seus dez mil clientes entre instituições financeiras e seis milhões de pontos de venda. A Visa liquida com bancos norte-americanos em USDC através da Solana, com o Cross River Bank e o Lead Bank primeiro na fila, depois de ter encaminhado a liquidação em USDC para adquirentes através da Solana desde 2023. A PayPal colocou o PYUSD na Solana em 2024 e, nesta primavera, cerca de 60 por cento da oferta de PYUSD vivia lá. As contas em stablecoin da Stripe listam a Solana entre as suas cadeias de liquidação, e os comerciantes da Shopify aceitam USDC através do Solana Pay desde 2023. A SoFi lançou o SoFiUSD na Solana em maio, noticiado como a primeira stablecoin de um banco norte-americano com carta nacional. Do lado dos ativos, o BUIDL da BlackRock e o fundo monetário on-chain da Franklin Templeton negoceiam ambos classes de unidades lá, a FORGE da Societe Generale emite lá a sua stablecoin em USD e a R3 está a ligar as instituições reguladas da Corda à rede. A MoneyGram opera um validador. O Toss Bank, da Coreia, assinou com a Solana Foundation para testar rails de remessas para os seus quinze milhões de clientes.
Um nome merece precisão, porque eu próprio quase o descrevi mal. O X Money, o produto de pagamentos dentro do X, lançou em julho a sua expansão alargada nos EUA sobre rails fiduciários comuns: contas com garantia FDIC no Cross River Bank e um cartão de débito Visa, sem blockchain no anúncio. As ligações à Solana são adjacentes e reais: o Cross River, o banco que detém os depósitos do X Money, é um dos primeiros bancos a liquidar com a Visa em USDC através da Solana, e a funcionalidade Cashtags do X vai buscar dados de mercado da Solana através da Helius, da Birdeye, da Jupiter e da Dialect. A distância entre «o banco por trás do X Money liquida na Solana» e «o X Money corre na Solana» é exatamente o tipo de distância que este artigo procura manter medida.
O produto é a velocidade
Um rail de pagamentos tem três propriedades que um comprador sente: o que custa, a rapidez com que é final e se está disponível. Aqui a comparação deixa de ser renhida.
A Solana produz um bloco aproximadamente a cada 400 milissegundos e atinge hoje a finalização completa em cerca de 12.8 segundos, com uma taxa base de cinco milésimos de cêntimo por assinatura; a taxa média efetivamente paga, incluindo gorjetas de prioridade e tráfego de bots, é de cerca de seis décimos de cêntimo. A Ethereum produz um bloco a cada 12 segundos e atinge a finalização económica em duas epochs, cerca de 12.8 minutos, com uma taxa mediana de alguns cêntimos. A simetria dos dois 12.8 é uma coincidência, mas é uma coincidência útil: a Solana finaliza em segundos o que a Ethereum finaliza em minutos, sessenta vezes de diferença.
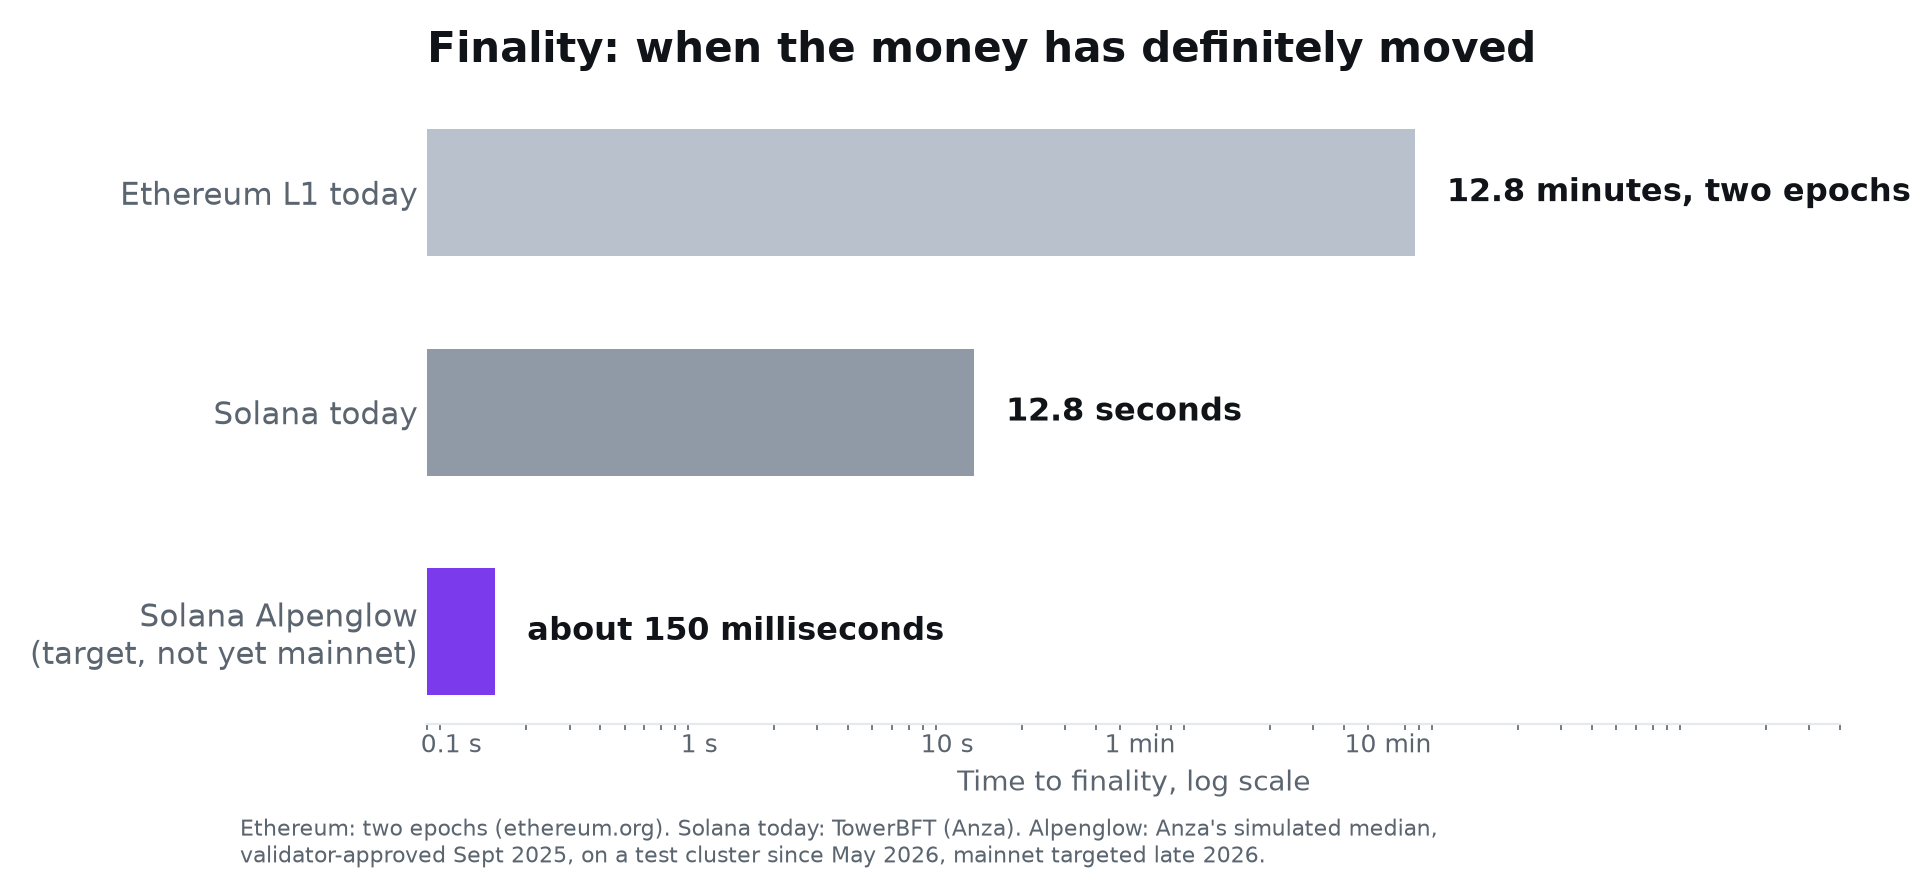
Dados do gráfico: tempo até à finalização
| Rede | Tempo até à finalização |
|---|---|
| Ethereum L1, hoje | 12,8 minutos |
| Solana, hoje | 12,8 segundos |
| Solana com Alpenglow (meta simulada) | cerca de 150 milissegundos |
E essa é a versão da Solana que está prestes a ser substituída. O Alpenglow, a reescrita de raiz da camada de consenso feita pela Anza, substitui por completo o sistema de votação e o Proof-of-History; a sua finalização mediana simulada contra a distribuição real de stake da mainnet é de cerca de 150 milissegundos, e os votos passam para fora da cadeia, o que também elimina o asterisco das transações de voto referido acima. Ainda não está na mainnet, e o artigo que está a ler não vai fingir o contrário: os validadores aprovaram-no com 98.27 por cento dos votos em setembro de 2025, está em funcionamento num cluster de teste comunitário desde maio e a chegada à mainnet está prevista para o final deste ano. O caminho da própria Ethereum para a finalização rápida, a finalização em três slots dentro do roteiro Lean Ethereum, está em fase de especificação, a anos da produção. Se ambos os roteiros cumprirem o calendário, uma cadeia finaliza pagamentos no tempo que demora um toque numa tecla e a outra finaliza-os no tempo que demora uma canção pop, e essa distância mantém-se até ao fim da década.
Para um humano a encostar um cartão, 12 segundos contra 12 minutos é uma questão de inconveniência. Para uma máquina que mantém estado aberto enquanto um pedido espera, a finalização é o produto. Um agente que paga uma chamada de API, uma licença de dados, um pico de computação, precisa de ter o pagamento liquidado antes de a resposta começar a fluir, e existe hoje exatamente um rail em que «liquidado» e «antes da resposta» cabem na mesma frase, com uma atualização em teste que transforma a frase num pormenor.
Onde a procura está a formar-se
Quatro tipos de dólares estão a convergir para o mesmo rail, e são os quatro que interessam a este blogue, porque dois deles são todo o tema do artigo anterior.
Dólares regulados. A oferta de stablecoins na Solana ultrapassou $16 mil milhões este verão, e fevereiro estabeleceu o recorde mensal de transferências com $650 mil milhões pela contagem da Artemis. Mais revelador do que os totais é quem emite as novas moedas: Western Union, Fiserv, SoFi, Societe Generale, PayPal. Não são nativos de cripto a escolher uma cadeia por ideologia; são engenheiros de liquidação a escolher por débito, custo e finalização.
Ativos tokenizados. Os ativos do mundo real na Solana quadruplicaram no primeiro semestre para um recorde de $3.62 mil milhões, com o BUIDL da BlackRock como a maior posição individual, e o mercado de ações tokenizadas vive efetivamente lá: em julho, a Solana processou cerca de $1.45 mil milhões de negociação spot de ações tokenizadas, aproximadamente 82 por cento do total do mês em todas as cadeias, segundo a Blockworks. Todo o mercado tokenizado fora das stablecoins vale hoje apenas cerca de $30 mil milhões, e é precisamente por isso que as previsões dos próprios bancos importam: a McKinsey vê $2 a $4 biliões até 2030, o relatório de junho do Citi coloca o cenário base em $5.5 biliões (PDF), BCG e Ripple $9.4 biliões, a Ark $11 biliões, o Standard Chartered $30 biliões até 2034. Se qualquer fração disso aterrar na cadeia que já liquida a maior parte do volume de ações tokenizadas, os números de hoje são um erro de arredondamento do que vem a seguir.
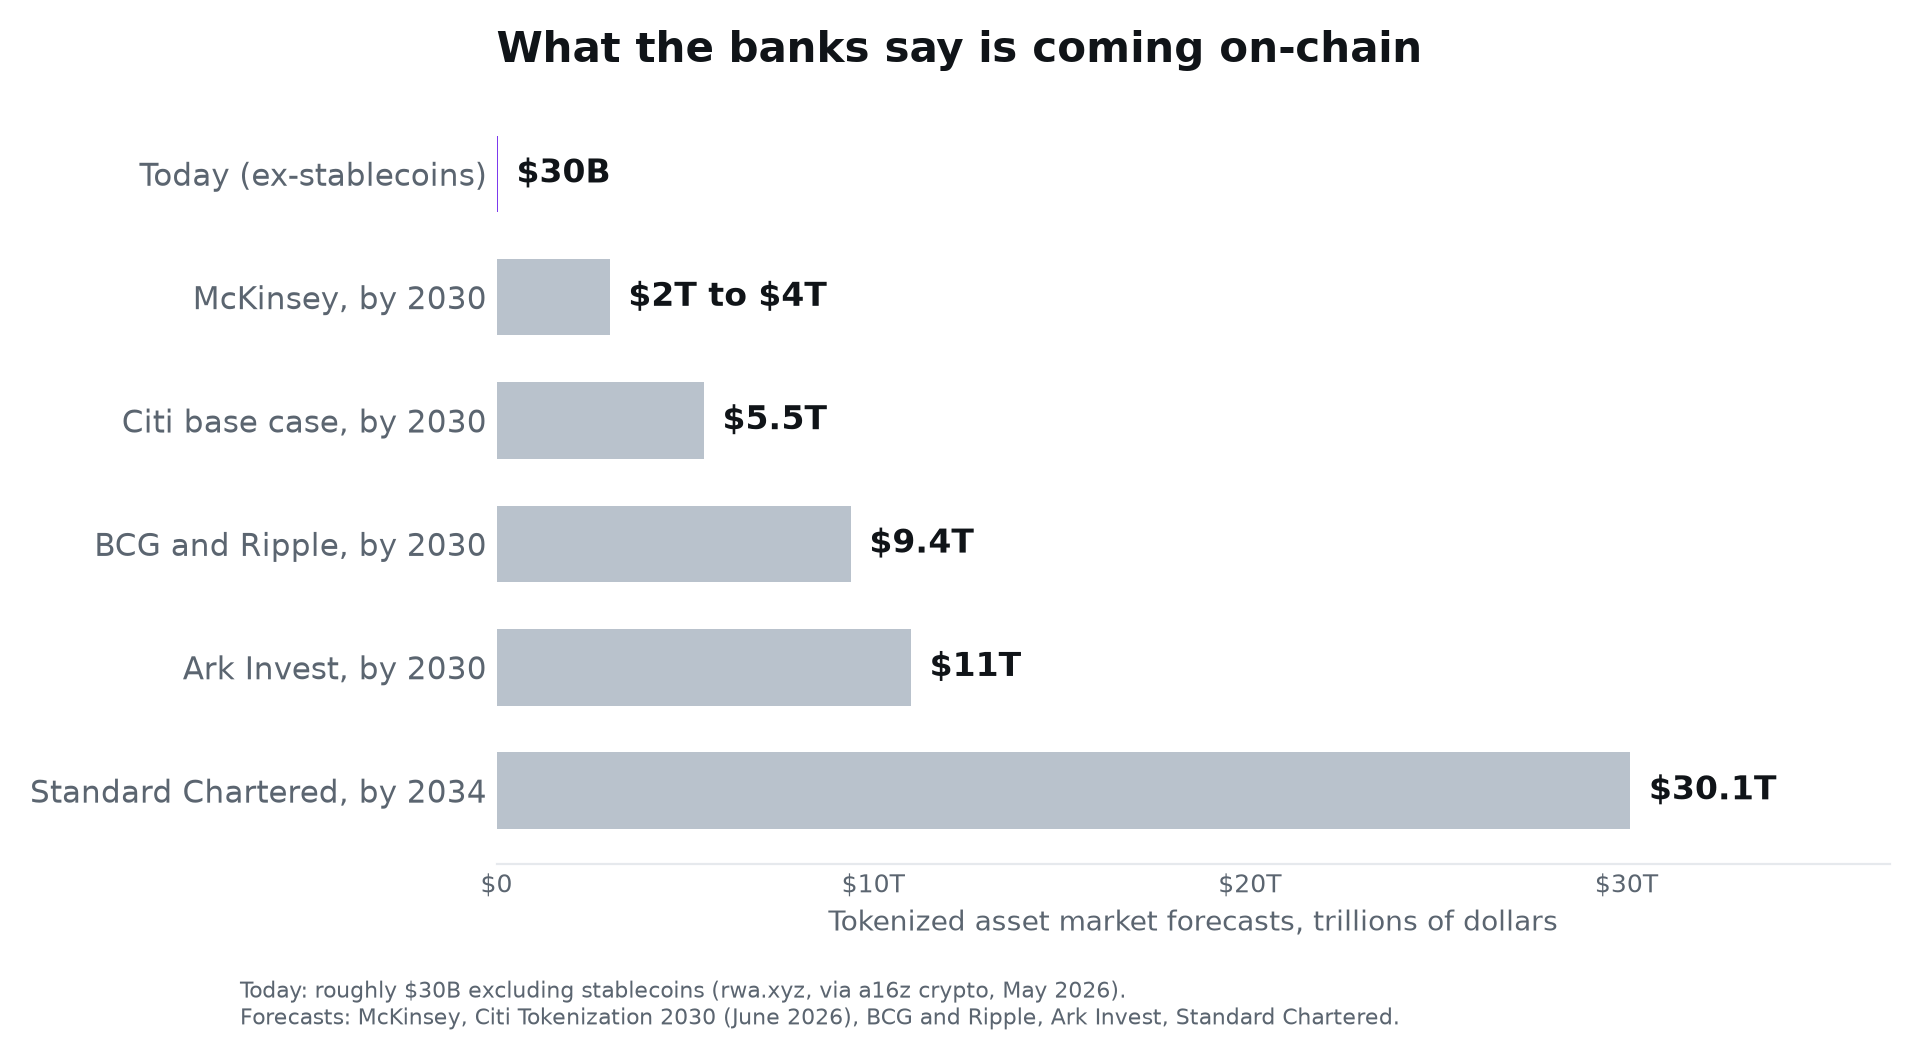
Dados do gráfico: previsões de tokenização
| Fonte | Valor do mercado tokenizado |
|---|---|
| Hoje (fora das stablecoins) | cerca de $30 mil milhões |
| McKinsey, até 2030 | $2 a $4 biliões |
| Citi, cenário base do relatório de junho | $5,5 biliões |
| BCG e Ripple | $9,4 biliões |
| Ark Invest | $11 biliões |
| Standard Chartered, até 2034 | $30 biliões |
Compradores máquina. A troca 402 que a minha demonstração de agente falava já não é um nicho: o x402, o padrão que a Coinbase lançou em torno do código de estado HTTP adormecido, está agora sob a Linux Foundation com Visa, Mastercard, Google, Microsoft, Amex, Stripe, Shopify e a Solana Foundation entre os seus membros, e a sua segunda versão acrescentou pontos de ligação para redes de cartões e rails bancários como pernas de liquidação. Liquida hoje na mainnet da Solana, onde a Foundation conta 35 milhões de transações x402 até agora. Mantendo a medida: a Chainalysis nota que a Base ainda acolhe a implantação mais ativa em termos acumulados, a Solana só assume a liderança nalgumas janelas semanais, o volume total de dólares em x402 ainda é minúsculo contra qualquer rede de cartões, e uma parte do surto do outono passado foi farming de memecoins e não agentes a trabalhar. O que importa é a direção: as próprias redes de cartões, através do Intelligent Commerce da Visa e do Agent Pay da Mastercard, estão a construir para compradores que são software, e a camada de liquidação em que continuam a tocar são stablecoins em cadeias rápidas.
Consumidores, descritos com rigor. A maior atividade de consumo na Solana continua a ser a especulação: a negociação de memecoins representa cerca de 42 por cento do seu volume em DEX, e só a Pump.fun arrecadou $124.7 milhões de receita no primeiro trimestre. As redes DePIN como a Helium são reais, estão a crescer e são pequenas em termos de receita. Não vou disfarçar isso: o casino é estrutural para os números de hoje. O que o casino provou, porém, é que o rail aguenta cem milhões de transações por dia sem cair, que é o teste de esforço que qualquer engenheiro de pagamentos queria ver feito à custa de terceiros.
Porque é que o preço discorda, na leitura de James
Contra tudo isto, o SOL negoceia à volta de $74 enquanto escrevo, uma queda de aproximadamente 70 por cento face ao máximo de 2025. Utilização em máximos históricos, preço em mínimos de vários anos. Quis uma explicação ponderada para essa distância, e a mais assente em dados que sigo vem do InvestAnswers, o canal de 577,000 subscritores dirigido por James, antigo gestor de hedge funds e cientista de dados que tem o cuidado de dizer, na descrição de cada vídeo, que não é consultor financeiro licenciado e que partilha as suas posições como exemplos de aprendizagem. O que se segue é a leitura dele, creditada como tal, não é minha nem é aconselhamento; as afirmações próprias do meu artigo terminam nos dados de utilização acima.
Na sua análise de maio da Solana contra a Ethereum, chama à distância «um clássico atraso de adoção, em que o mercado põe preço na narrativa antes da utilização», e os seus diapositivos dizem o resto sem rodeios: a Solana tem agora a utilização, tal como a Amazon tinha as métricas enquanto o mercado as ignorava; o retalho ainda está traumatizado de 2022; as instituições demoram a alocar; os catalisadores estão a acumular-se, o Alpenglow entre eles; e os dados on-chain não mentem. Um dos títulos de capítulo dele é de onde a secção acima tirou o seu argumento: num mundo de agentes, a finalização é o produto.
Ele também percorreu um enquadramento mais agressivo do que o dele: o modelo Digital City publicado pela DeFi Development Corp, a empresa de tesouraria de Solana cotada no Nasdaq, que avalia a rede como a economia de uma cidade e não como uma empresa. A aritmética do modelo: aproximadamente 90 por cento da oferta de SOL está estruturalmente comprometida em staking, DeFi, custódia institucional e reservas de aplicações, deixando cerca de 75 milhões de SOL de free float genuíno, e dividir os $752 mil milhões de procura exógena projetada pelo modelo por esse float implica um preço de SOL com cinco dígitos. O alvo declarado do próprio James é bastante mais conservador, $2,000 a $3,000 no início da década de 2030. E o contrapeso do mercado merece a sua linha: a própria DFDV, a empresa que publica o modelo, negoceia a aproximadamente 0.4 vezes o valor da sua própria tesouraria de SOL, o que é o mercado a pôr preço num ceticismo profundo sobre tudo o que está neste parágrafo. Atraso de adoção e ceticismo são o mesmo gráfico lido em dois sentidos; um deles vai revelar-se certo, e este artigo não é o que resolve a questão.
Como funcionam os pagamentos na era da IA
É aqui que os dois artigos se juntam.
A guilda que construí paga a 40,000 membros todas as semanas, dois milhões de pagamentos por ano, por $51 de liquidação na Solana; o mesmo trabalho, pela tabela publicada da PayPal, custa cerca de $499,000 por ano, e na Stripe Connect cerca de $1.3 milhões, a maior parte em taxas por conta. Isso não é um desconto, é uma categoria diferente de coisa, e é por isso que o sistema de pagamentos daquele artigo podia sequer existir. Um royalty de onze cêntimos não é pagável num rail em que mover dinheiro custa trinta cêntimos; é trivialmente pagável num que custa um quadragésimo de cêntimo.
E o lado do comprador é mais difícil do que o lado do vendedor, porque o comprador pode não ser uma pessoa com personalidade jurídica. Um agente não pode ter uma conta bancária, passar um onboarding KYB nem assinar um contrato de cartão. Pode ter uma chave, ler um 402, pagar uma fatura em stablecoin e provar que o fez. Todos os atores sérios concordam agora com essa forma: a Coinbase construiu o padrão, a Linux Foundation governa-o, a Visa e a Mastercard juntaram-se-lhe enquanto constroem as suas próprias camadas de agentes por cima, e os bancos estão a emitir os dólares que esses agentes vão gastar, na cadeia que este artigo tem estado a contar.
A segurança aponta no mesmo sentido, contra a intuição comum. Um banco está online por construção, com pessoas que atendem telefones, e na véspera de este artigo sair, foi noticiada uma vaga de ataques de voice-phishing com IA contra a Citadel, a Point72 e a Two Sigma, funcionários levados pela conversa de vozes sintéticas a conceder acesso aos sistemas, com a Two Sigma a dizer que bloqueou o seu ataque e não encontrou qualquer intrusão. A IA está a tornar o ataque mais antigo de todos, uma voz convincente a pedir para entrar, barato à escala industrial, e ele funciona precisamente em instituições cujos sistemas e pessoas têm de permanecer contactáveis para funcionar. Uma cadeia bem feita inverte a exposição: a chave que move o dinheiro pode ser gerada numa hardware wallet que nunca tocou na internet e pode assinar sem nunca lhe tocar, por isso não há linha telefónica para dentro do cofre nem funcionário cujas credenciais o abram. Custódia mal feita também perde dinheiro numa cadeia, e o phishing caça detentores de carteiras tão prontamente como funcionários bancários; a diferença é o teto, porque um banco não pode pôr-se offline e uma chave pode viver offline permanentemente. O artigo anterior fez a outra metade deste argumento com o Banco Espírito Santo: no rail bancário, a palavra da instituição é a prova, e Portugal aprendeu em 2014 o que pode valer uma palavra.
Portanto a minha afirmação é mais estreita do que um alvo de preço e mais sólida: valha o SOL o que valer, o trabalho já se mudou. As transações estão lá, contadas com rigor. As empresas estão lá, por comunicado de imprensa, com datas. A velocidade está lá hoje e prestes a melhorar duas ordens de grandeza, enquanto o roteiro da alternativa mede a mesma viagem em anos. As máquinas que compram não vão querer saber a quanto negoceia a moeda; vão querer que o pagamento liquide enquanto o pedido espera, custe menos do que a coisa que compra e deixe um recibo que qualquer pessoa pode verificar. No dia em que o meu agente deixar de liquidar contra um saldo de demonstração e começar a pagar a sério, já sei em que rail é que paga.
Se está a construir agentes que compram, ou pagamentos demasiado pequenos para os rails que tem, os números acima são o trabalho de casa que eu gostava que alguém me tivesse entregado. As fontes estão todas a um clique de distância.
Perguntas a que este artigo responde
Em que cadeia vão os agentes de IA pagar de facto?
Na Solana, pelas provas disponíveis hoje. O x402, o padrão que a Coinbase construiu em torno do código de estado HTTP 402 adormecido e que é agora governado pela Linux Foundation com a Visa, a Mastercard, a Google, a Stripe e a Shopify entre os membros, liquida na mainnet da Solana, onde a Foundation conta 35 milhões de transações x402 até agora. Um agente não pode ter uma conta bancária, passar um onboarding KYB nem assinar um contrato de cartão, mas pode ter uma chave, ler um 402, pagar uma fatura em stablecoin e provar que o fez.
As transações da Solana não são só bots e memecoins?
Em parte são, e o artigo diz isso em vez de disfarçar: a negociação de memecoins representa cerca de 42 por cento do volume em DEX da Solana, a Pump.fun arrecadou $124.7 milhões de receita no primeiro trimestre, e uma parte da contagem de qualquer cadeia de alto débito são bots e spam falhado. As contagens aqui já retiram os votos dos validadores, a base mais estrita que os críticos da cadeia exigem, e a Nansen colocou os endereços ativos semanais em cerca de 29.8 milhões, mais do que Tron, BNB Chain, Bitcoin e Ethereum juntas. O que a especulação provou é que o rail aguenta cem milhões de transações por dia sem cair, que é o teste de esforço que qualquer engenheiro de pagamentos queria ver feito à custa de terceiros.
Porque é que o preço do SOL cai se a utilização está em máximos?
Este artigo não resolve a questão, e diz isso mesmo. A leitura mais assente em dados que credita é a de James, do InvestAnswers, que chama à distância um clássico atraso de adoção, em que o mercado põe preço na narrativa antes da utilização, com o retalho ainda traumatizado de 2022 e as instituições lentas a alocar. O contrapeso também está lá: a DeFi Development Corp, a empresa cotada no Nasdaq que publica o modelo Digital City com o preço de cinco dígitos, negoceia a aproximadamente 0.4 vezes o valor da sua própria tesouraria de SOL.
Quanto custa pagar quantias muito pequenas por esta via?
Pagar a 40,000 membros de uma guilda todas as semanas, dois milhões de pagamentos por ano, custa $51 de liquidação na Solana. O mesmo trabalho, pela tabela publicada da PayPal, custa cerca de $499,000 por ano, e na Stripe Connect cerca de $1.3 milhões, a maior parte em taxas por conta. Um royalty de onze cêntimos não é pagável num rail em que mover dinheiro custa trinta cêntimos, e é trivialmente pagável num que custa um quadragésimo de cêntimo.
Ler a seguir
 Embodied AI
Quem É o Dono do Trabalho Que Ensina as Máquinas?
A AI incorporada precisa de filmagens de mãos experientes a fazer trabalho real, e as pessoas que as produzem estão a dá-las de graça. Musk diz que os robôs acabam com o dinheiro irrelevante; Leão XIV diz que sobreviver não é participar. Entre essas duas afirmações está uma longa transição, e isto é um sistema a funcionar para manter uma participação nela: uma guilda que paga uma parte, medida contra o runtime real da Solana. Números incluídos, e nem todos favorecem a ideia. AI
Quando a IA tem de filmar a sua própria revisão
Quando é aberto um pull request, meu ou um que tenho de rever, passei a pedir ao agente que o corra na minha máquina, que tente parti-lo e que se filme a fazê-lo. Um parágrafo pode afirmar que houve um teste. Uma gravação tem de o mostrar, e decidir o que isso significa continua a ser trabalho meu.